Investir en SCPI : comptant, crédit, démembrement, assurance-vie
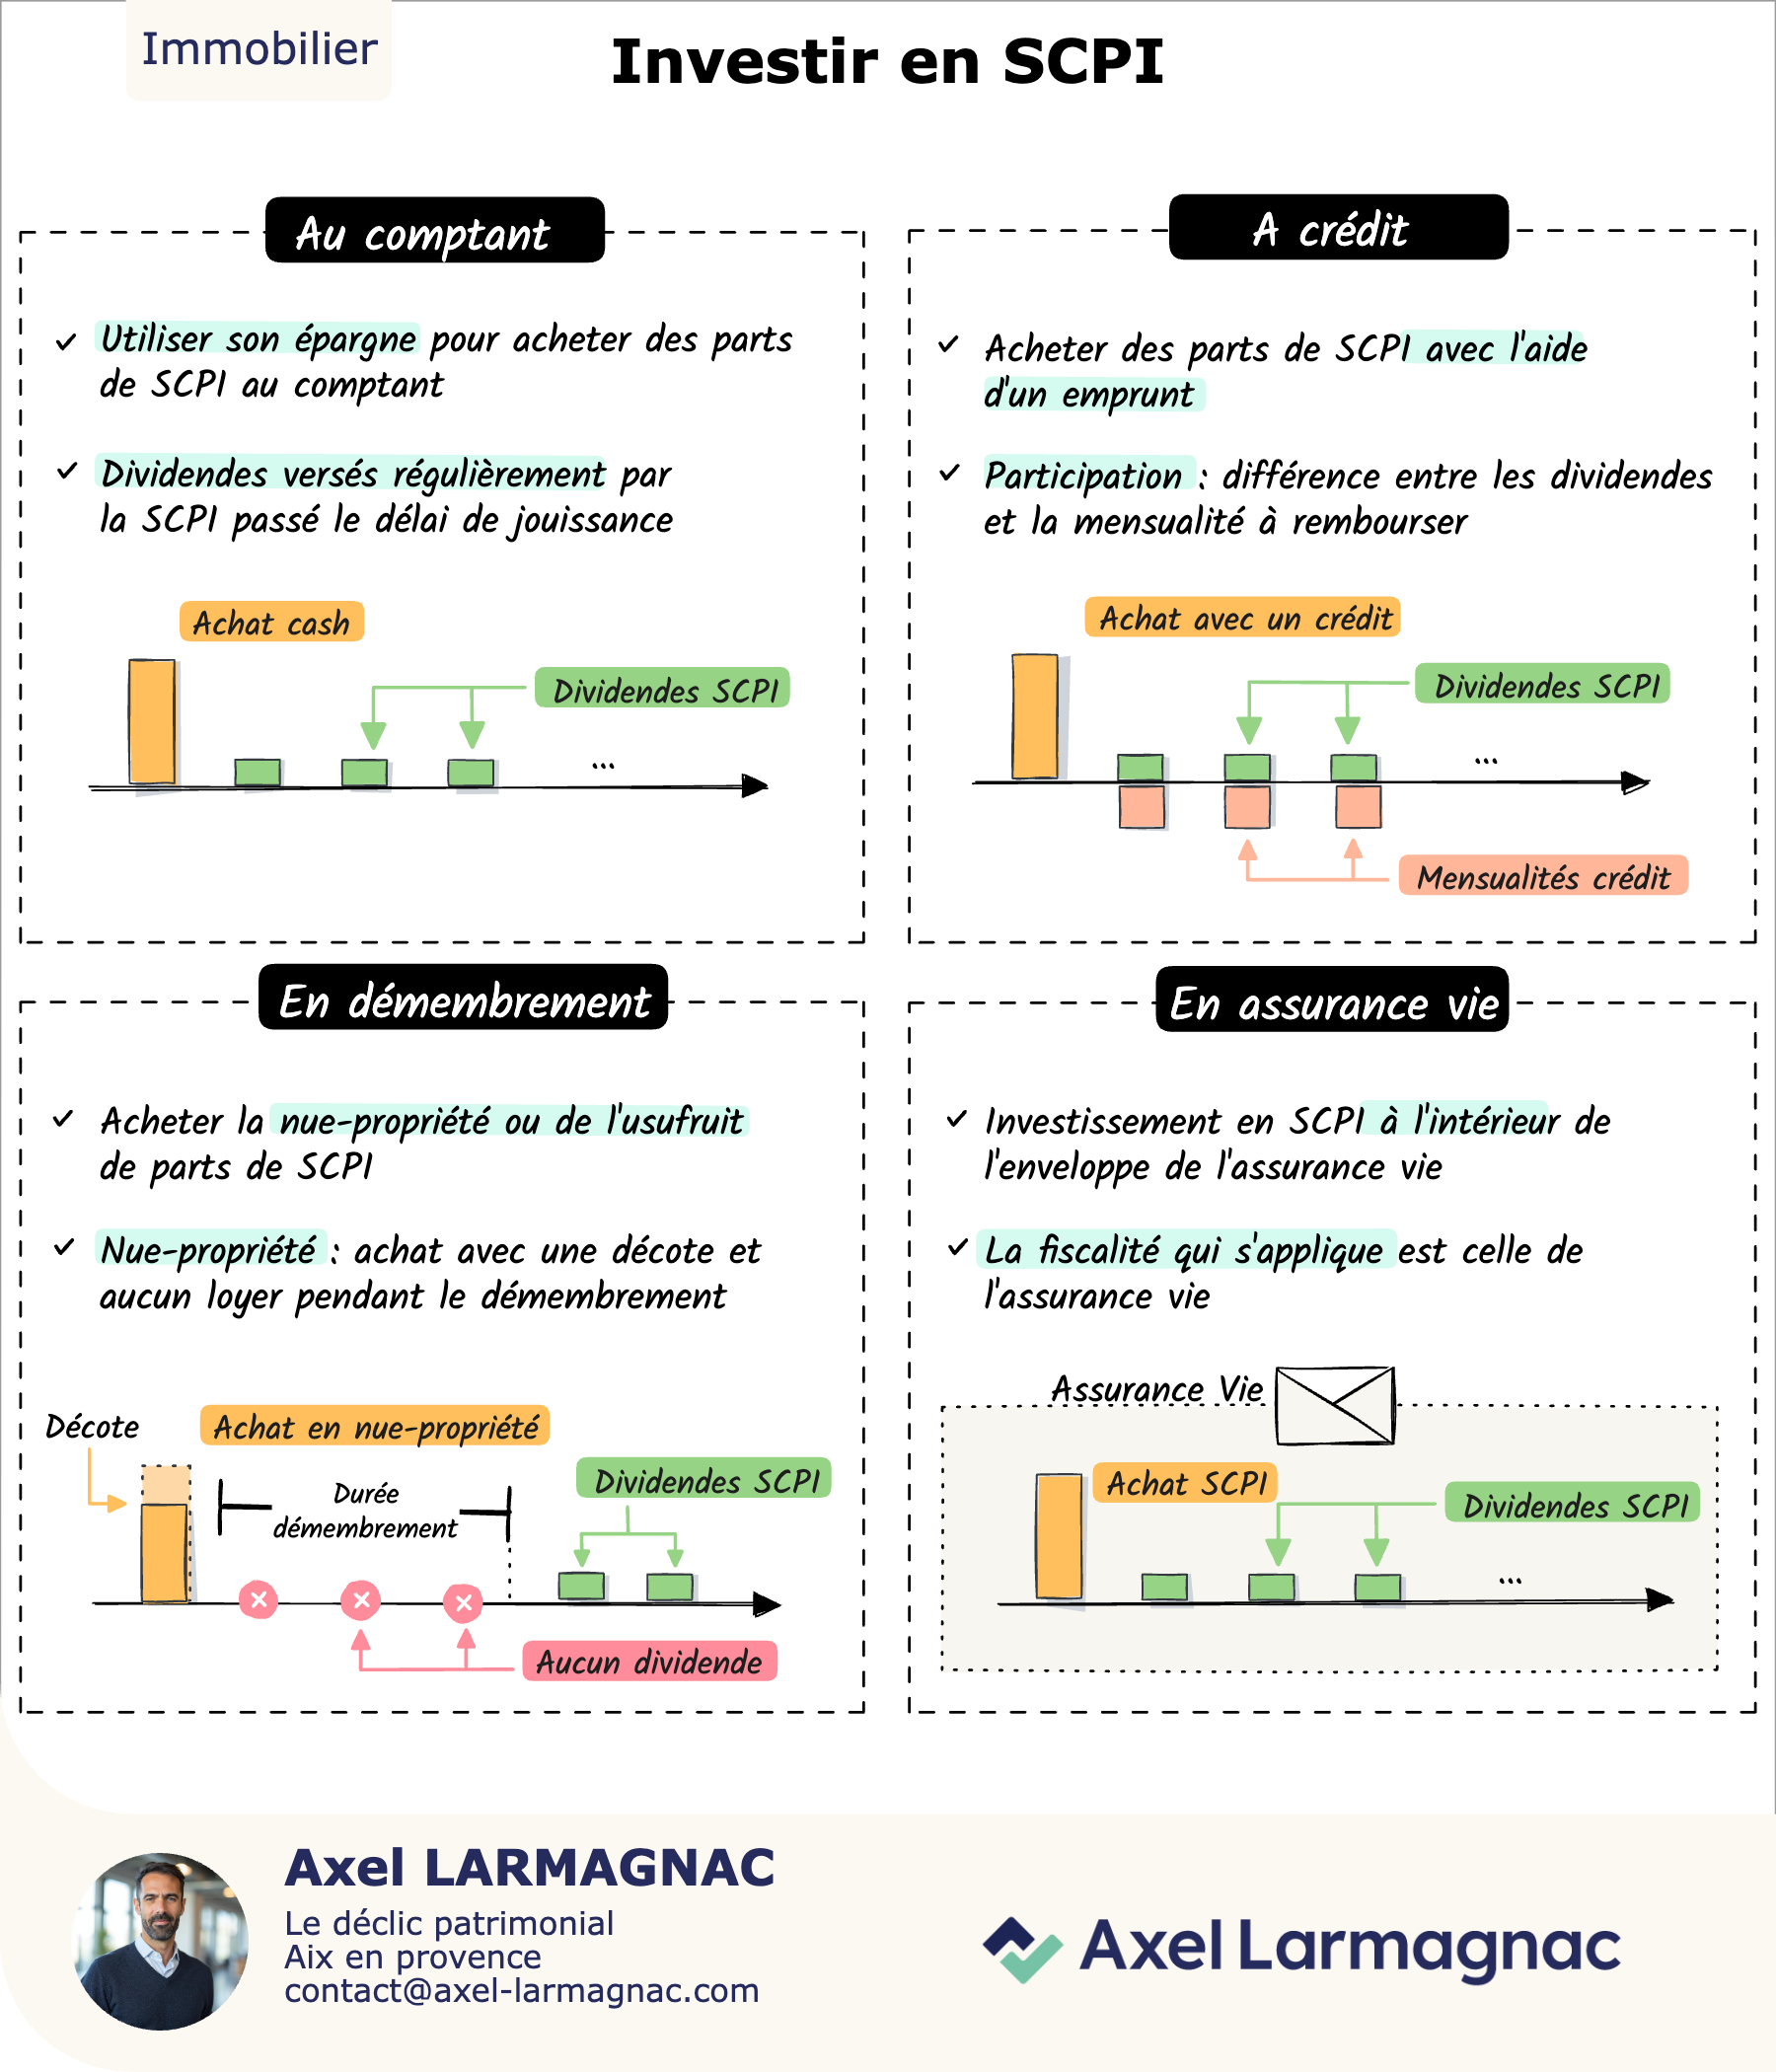
Il existe quatre grandes façons d'investir en SCPI, chacune répondant à un objectif patrimonial différent : le choix ne se limite pas à « quelle SCPI », mais aussi et surtout à « par quel véhicule ».
Au comptant
L'épargne disponible finance l'achat de parts, dividendes versés régulièrement après le délai de jouissance (3 à 6 mois généralement). C'est le mode le plus simple, mais celui qui mobilise le plus de capital dès le départ pour un même montant investi.
À crédit
L'achat se fait via un emprunt, garanti par le nantissement des parts. L'effort d'épargne réel, soit la part effectivement à la charge de l'investisseur chaque mois, correspond à l'écart entre la mensualité du crédit et les dividendes perçus (imposés comme des revenus fonciers). Exemple : pour 100 000 € de parts financées sur 20 ans, si la mensualité s'élève à 550 € et que les dividendes bruts mensuels tournent autour de 350 €, l'effort d'épargne réel avoisine 200 €/mois pour se constituer un capital de 100 000 € à terme, les intérêts d'emprunt étant en plus déductibles du revenu foncier, ce qui réduit encore le coût réel pour les tranches d'imposition élevées.
En démembrement
L'investisseur achète la nue-propriété (ou l'usufruit) avec une décote sur le prix plein, de l'ordre de 25 à 35 % selon la durée du démembrement, à vérifier au cas par cas. Aucun revenu n'est perçu pendant la période de démembrement, mais la pleine propriété est reconstituée à l'issue sans fiscalité supplémentaire ni droits à payer. C'est la solution la plus adaptée à un horizon long, sans besoin de revenu immédiat, typiquement pour préparer un complément de retraite ou une transmission.
Via une assurance-vie
Les parts de SCPI sont logées dans un contrat d'assurance-vie : ce n'est plus la fiscalité foncière qui s'applique, mais celle de l'enveloppe assurance-vie (fiscalité dégressive avec la durée de détention, avantage successoral). En contrepartie, l'univers de SCPI disponibles est plus restreint qu'en direct, et des frais de gestion supplémentaires du contrat s'ajoutent à ceux de la SCPI.
Comment choisir
Le crédit convient à qui dispose d'une capacité d'emprunt et veut un effet de levier avec un effort d'épargne maîtrisé. Le démembrement convient à un horizon long sans besoin de revenu immédiat. L'assurance-vie change la nature fiscale des revenus perçus et s'intègre dans une stratégie de transmission. Le comptant reste pertinent pour qui veut un revenu complémentaire immédiat sans s'endetter.
- ●Le crédit permet un effet de levier, l'effort d'épargne réel étant l'écart entre mensualité et dividendes perçus
- ●Le démembrement offre une décote à l'achat (25-35 % selon la durée) en échange de l'absence de revenu pendant la période
- ●L'assurance-vie change la fiscalité applicable aux SCPI qu'elle contient et restreint l'univers de choix
- ●Le bon montage dépend de la capacité d'emprunt, de l'horizon, et du besoin ou non de revenu immédiat
Pour aller plus loin