Taux marginal, taux moyen : pourquoi votre impôt paraît injuste
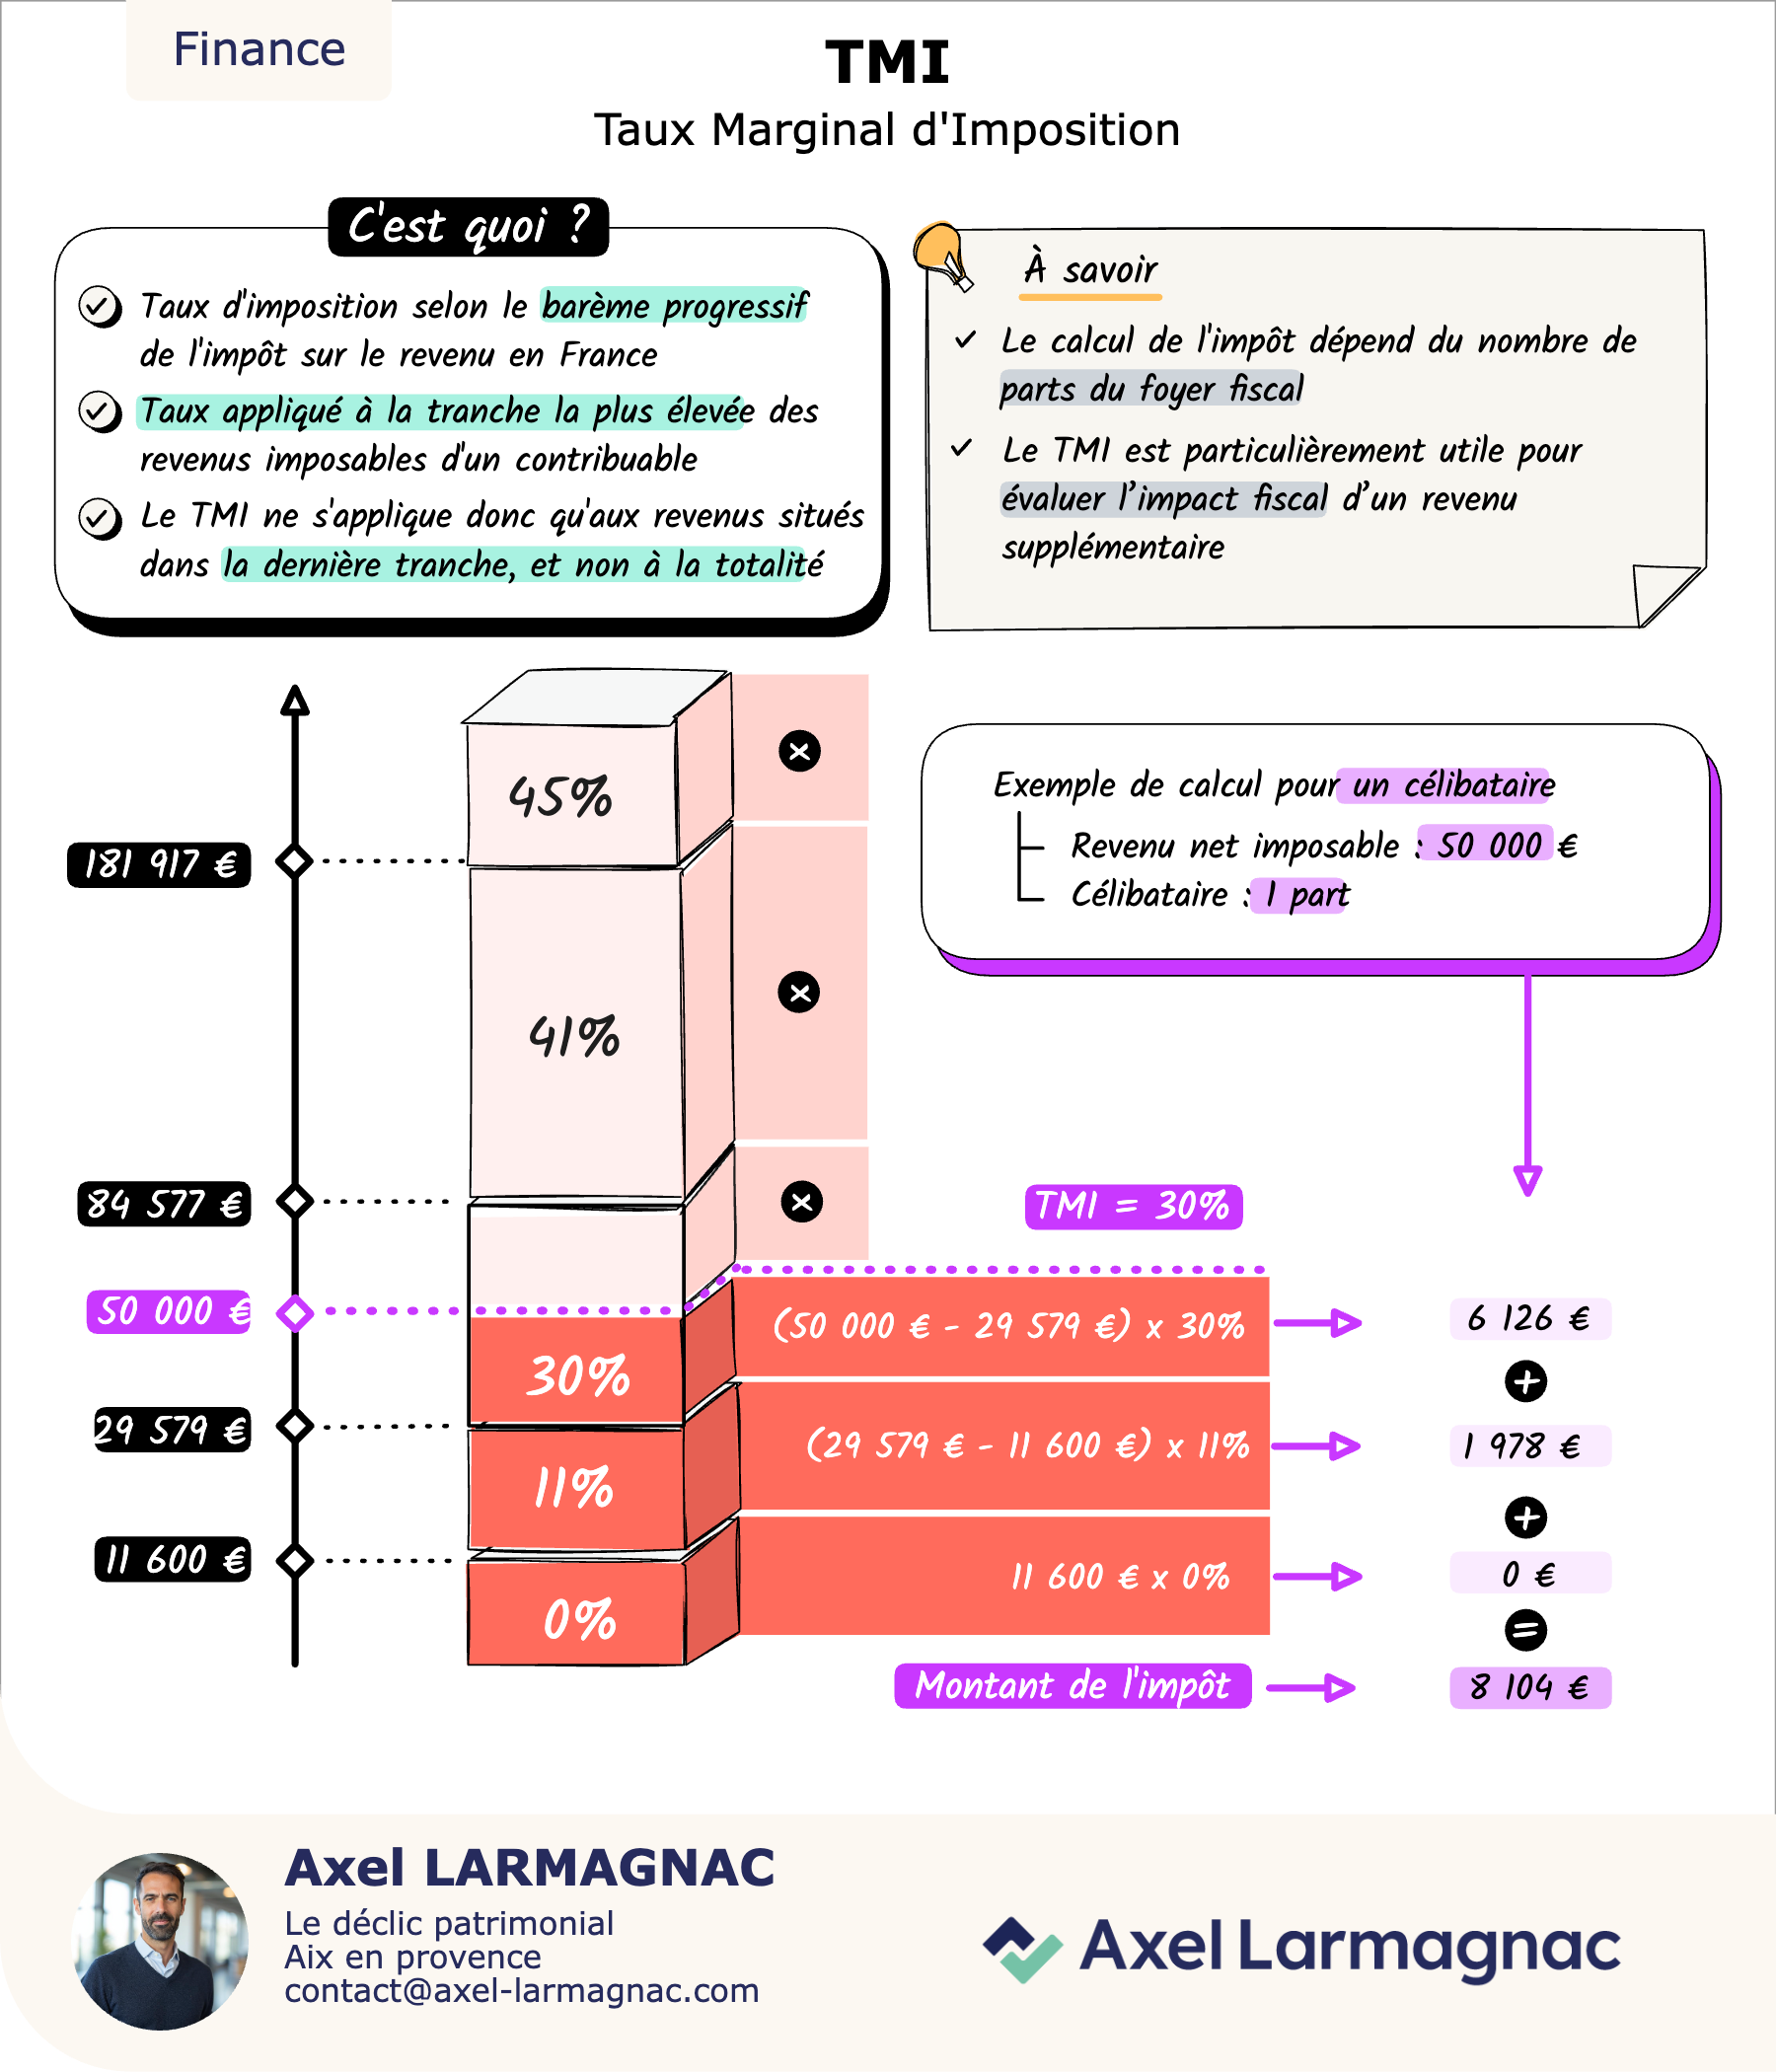
Vous avez eu une augmentation et vous craignez qu'elle vous fasse « changer de tranche ». Ou bien votre avis d'imposition annonce une tranche à 30 % alors que vous payez bien moins que 30 % de vos revenus. Ces deux impressions ont la même origine : la façon dont l'impôt est calculé reste mal connue.
Voyons ensemble comment il se construit, étape par étape, avec un exemple chiffré.
Du salaire au revenu imposable
Le point de départ est votre revenu net imposable, celui qui figure sur vos fiches de paie et sur votre déclaration. Sur les salaires, l'administration applique ensuite une déduction forfaitaire de 10 % pour frais professionnels. Pour les revenus 2025, elle ne peut pas être inférieure à 509 € ni dépasser 14 555 € par personne. Si vos frais réels sont plus élevés, vous pouvez les déclarer à la place.
Le résultat, après cette déduction et d'éventuelles charges déductibles, constitue votre revenu imposable.
Le quotient familial et son plafonnement
Le revenu imposable est ensuite divisé par un nombre de parts. Un couple marié ou pacsé compte 2 parts. Chacun des deux premiers enfants ajoute une demi-part, puis chaque enfant suivant une part entière. Un couple avec deux enfants a donc 3 parts.
On calcule l'impôt sur une seule part, puis on multiplie par le nombre de parts. Ce mécanisme allège l'impôt des familles, mais l'avantage n'est pas illimité. Pour 2026, chaque demi-part liée aux enfants ne peut pas réduire l'impôt de plus de 1 807 €. C'est le plafonnement du quotient familial, et il concerne beaucoup de foyers aux revenus confortables sans qu'ils le sachent.
Le barème par tranches
Sur chaque part, le revenu est découpé en tranches. Le barème 2026, appliqué aux revenus 2025, est le suivant :
- ●jusqu'à 11 600 € : 0 %
- ●de 11 600 € à 29 579 € : 11 %
- ●de 29 579 € à 84 577 € : 30 %
- ●de 84 577 € à 181 917 € : 41 %
- ●au-delà de 181 917 € : 45 %
Chaque taux ne s'applique qu'à la fraction du revenu comprise dans sa tranche. Enfin, pour les impôts modestes, une décote vient réduire la note : elle joue pour un couple dont l'impôt brut est inférieur à 3 277 €, et pour une personne seule en dessous de 1 982 €.
Un exemple complet pour un couple avec deux enfants
Prenons un couple marié avec deux enfants. Chacun déclare 45 000 € de salaire net imposable, soit 90 000 € pour le foyer.
Étape 1. La déduction de 10 % représente 4 500 € par personne, dans les limites prévues. Le revenu imposable est de 81 000 €.
Étape 2. Avec 3 parts, chaque part supporte 27 000 €. Les 11 600 premiers euros ne sont pas imposés, les 15 400 € suivants le sont à 11 %, soit 1 694 €. Multiplié par 3, l'impôt serait de 5 082 €.
Étape 3. On vérifie le plafonnement. Sans les enfants, avec 2 parts, chaque part supporterait 40 500 €, soit 1 977,69 € dans la tranche à 11 % et 3 276,30 € dans la tranche à 30 %. L'impôt serait de 10 507,98 €. Les deux demi-parts des enfants feraient donc économiser 5 425,98 €, mais l'avantage est limité à 2 fois 1 807 €, soit 3 614 €.
Étape 4. L'impôt final est de 10 507,98 € moins 3 614 €, soit environ 6 894 €. La décote ne joue pas, l'impôt dépassant largement son seuil.
Ce couple a une tranche marginale de 30 %, alors que son impôt ne représente qu'environ 8,5 % de son revenu imposable. Voilà le taux moyen.
Taux marginal et taux moyen
La tranche marginale d'imposition, ou TMI, est le taux qui s'applique au dernier euro gagné. Le taux moyen est le rapport entre l'impôt payé et le revenu imposable. Il est toujours plus bas, puisque les premières tranches sont peu ou pas taxées.
Dans notre exemple, si le foyer gagne 1 000 € imposables de plus, son impôt augmente de 300 €. Il garde 700 €. Passer dans une tranche supérieure ne fait donc jamais baisser le revenu disponible : seule la partie du revenu située au-delà du seuil est taxée au taux plus élevé. Le sentiment d'injustice vient souvent de là, quand on confond les deux taux.
À quoi sert de connaître sa TMI
Votre TMI mesure ce que rapporte réellement chaque euro retiré de votre revenu imposable. C'est donc elle qui permet de comparer les leviers possibles :
- ●une charge déductible fait gagner l'équivalent de votre TMI sur la somme déduite ;
- ●une réduction d'impôt fait gagner le même montant quelle que soit votre tranche ;
- ●le choix entre imposition au barème et prélèvement forfaitaire sur certains revenus de placement dépend aussi de votre tranche.
Pour un foyer à 11 %, une déduction rapporte peu. Pour un foyer à 41 %, la même déduction pèse beaucoup plus. Il faut aussi garder en tête que la plupart des réductions d'impôt sont soumises à un plafond global de 10 000 € par an. Connaître sa TMI, c'est donc choisir ses leviers dans le bon ordre, en partant de sa situation réelle plutôt que d'un produit.
Je reçois à Venelles, Pertuis et Jouques, et j'accompagne des familles et des dirigeants dans tout le pays d'Aix comme en visio.
Si vous voulez savoir où vous vous situez et quels leviers ont du sens pour votre foyer, je vous propose un premier échange offert de 30 minutes. Chaque situation est différente et s'étudie au cas par cas : cet article ne constitue pas une recommandation personnalisée.