SCPI à crédit : le principe de l’effet de levier
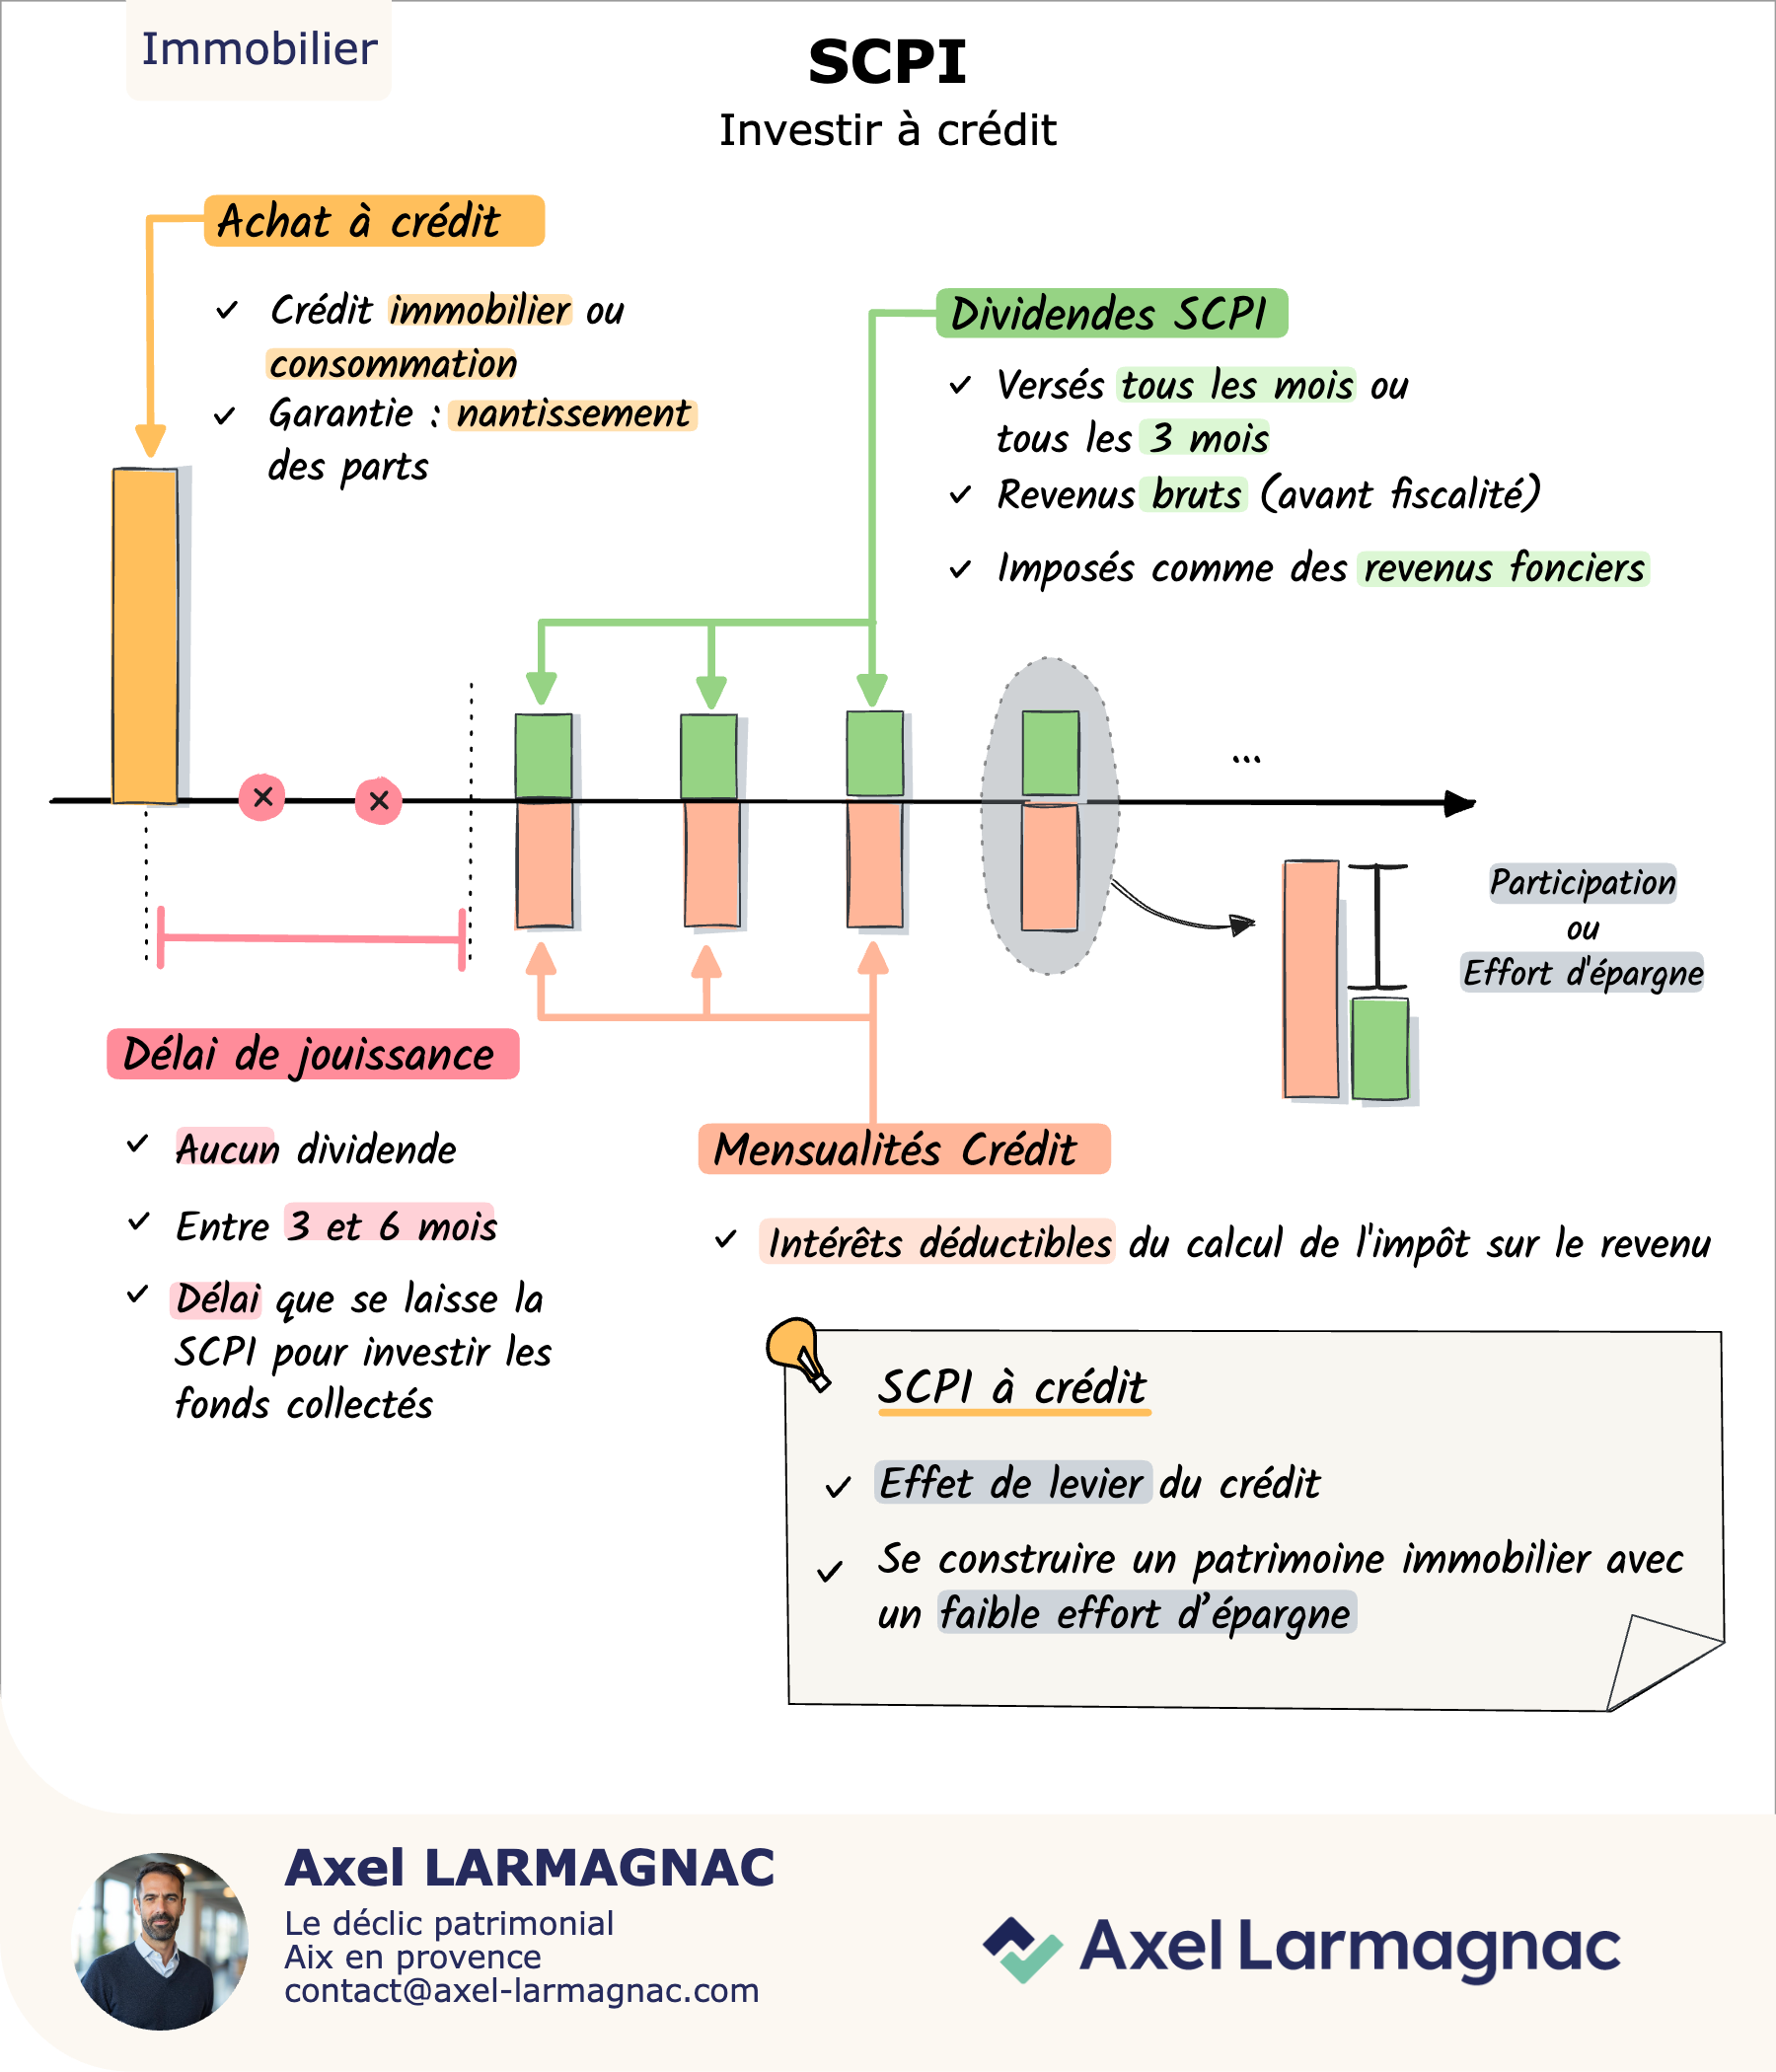
Financer un achat de parts de SCPI par le crédit est une stratégie courante pour se constituer un patrimoine immobilier sans mobiliser une épargne importante dès le départ.
Le mécanisme
L'investisseur souscrit un crédit immobilier ou à la consommation, garanti par le nantissement des parts de SCPI acquises. Les dividendes versés (bruts, avant fiscalité, imposés comme des revenus fonciers) viennent en partie compenser les mensualités du crédit.
Le délai de jouissance
Entre 3 et 6 mois généralement : le temps que la SCPI investisse les fonds collectés avant de commencer à verser des dividendes. Pendant cette période, les mensualités du crédit démarrent souvent avant les premiers dividendes, un point à anticiper dans le calcul de trésorerie.
L'effort d'épargne, en pratique
C'est la différence entre les mensualités du crédit et les dividendes perçus, le montant réellement à la charge de l'investisseur chaque mois. Exemple : pour 100 000 € de parts financées sur 20 ans, si la mensualité s'élève à 550 € et que les dividendes bruts mensuels tournent autour de 350 €, l'effort d'épargne réel avoisine 200 €/mois. Sur cette durée, l'investisseur se constitue un capital de 100 000 € pour un effort cumulé de l'ordre de 48 000 €, la différence venant des loyers perçus par la SCPI.
L'impact du niveau des taux
Le coût du crédit dépend directement des taux d'emprunt du moment. Avec des taux obligataires plus élevés depuis 2026, le coût du crédit s'est renchéri en parallèle, ce qui réduit mécaniquement l'avantage de l'effet de levier par rapport aux années de taux très bas. Le calcul de l'effort d'épargne doit donc être refait à chaque nouvelle opération, pas supposé identique d'une année sur l'autre.
La déductibilité des intérêts
Les intérêts d'emprunt sont déductibles des revenus fonciers, ce qui réduit encore le coût réel de l'opération, d'autant plus significativement que la tranche marginale d'imposition est élevée.
- ●L'effet de levier du crédit permet de se constituer un patrimoine avec un effort d'épargne réduit, pas nul
- ●Les intérêts d'emprunt déductibles améliorent la rentabilité de l'opération, surtout aux tranches d'imposition élevées
- ●Le niveau des taux d'emprunt du moment change directement le calcul : l'effort d'épargne n'est pas figé dans le temps
- ●Le délai de jouissance (3-6 mois) doit être anticipé dans le calcul de trésorerie, les mensualités démarrant souvent avant les premiers dividendes
Pour aller plus loin