Construire son patrimoine : la pyramide patrimoniale
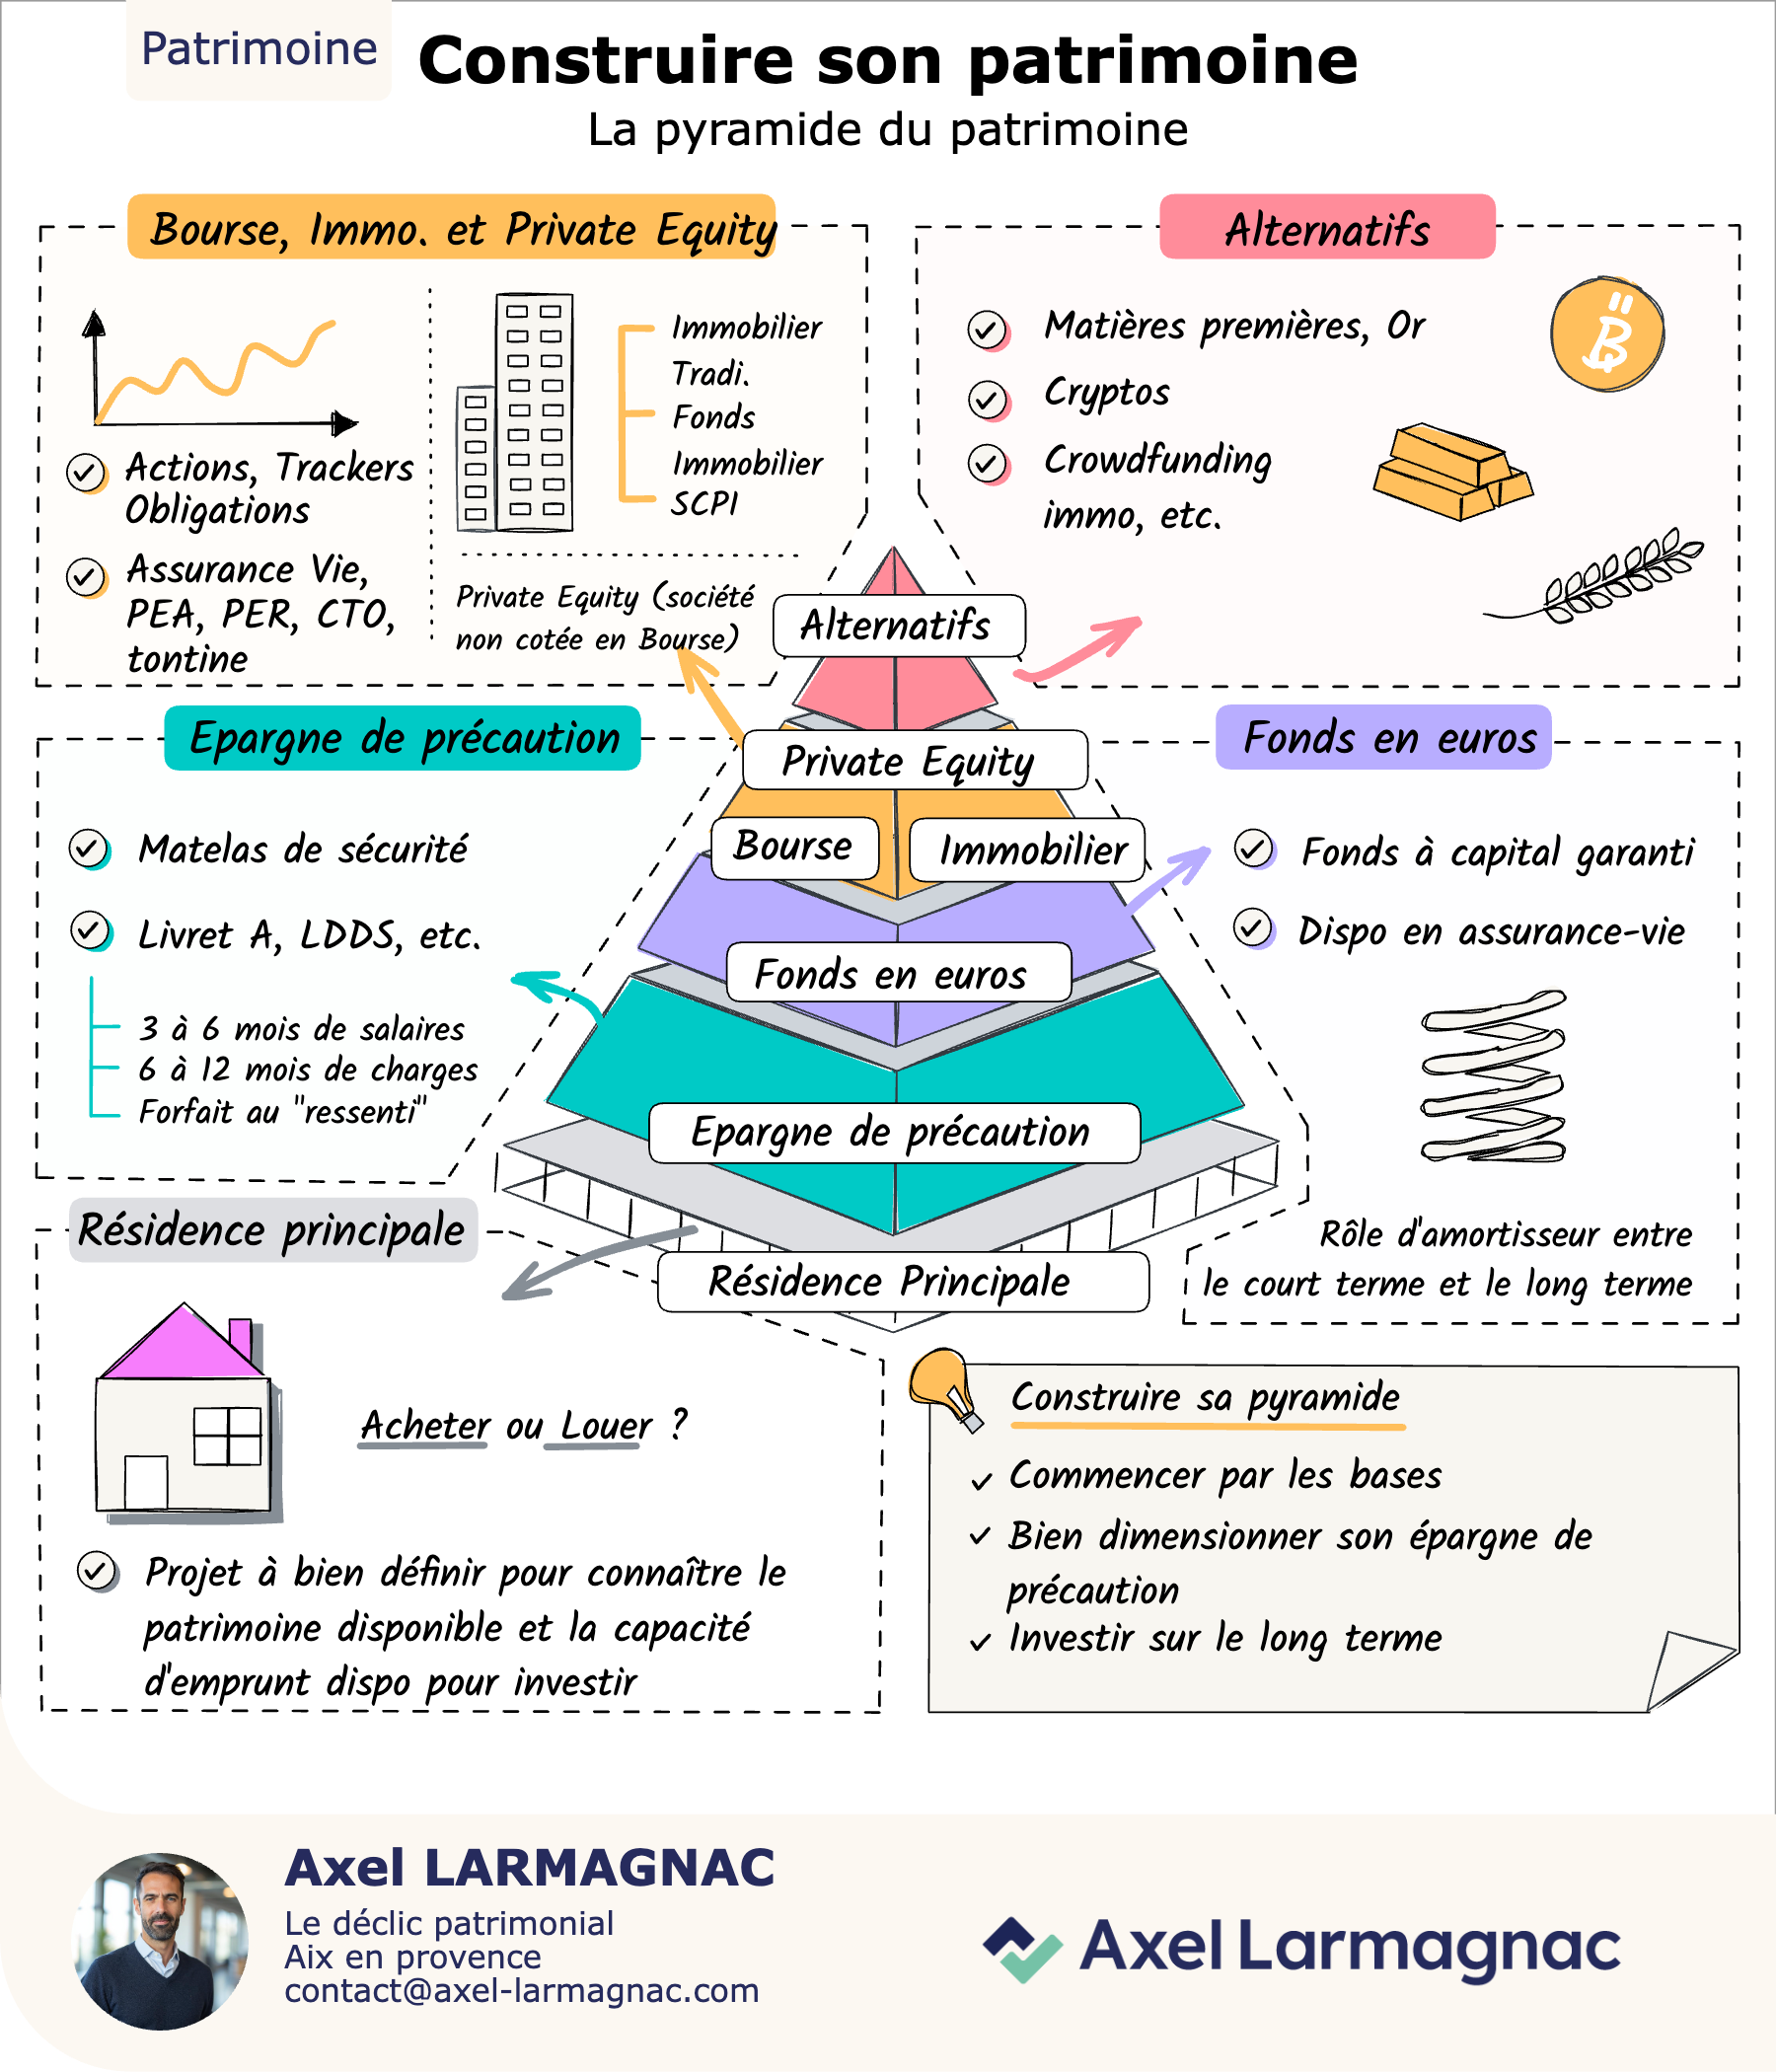
La question qui revient le plus souvent n'est pas « dans quoi investir », mais « par où commencer ». La réponse tient dans une image simple : la pyramide du patrimoine. Chaque étage a une fonction précise, et l'ordre dans lequel on les construit compte au moins autant que les supports choisis.
Le socle : l'épargne de précaution
Généralement 3 à 6 mois de salaire, ou 6 à 12 mois de charges fixes pour un indépendant ou un dirigeant dont les revenus sont plus irréguliers, placés sur des supports disponibles à tout moment : Livret A, LDDS. Le montant exact dépend surtout du niveau de sécurité recherché par chacun, pas d'une règle universelle, mais tant que ce socle n'est pas posé, tout ce qui est investi au-dessus reste fragile : le premier imprévu oblige à désinvestir au mauvais moment.
Le deuxième étage : l'amortisseur
Le fonds euros en assurance-vie joue un rôle de transition entre le court terme et le long terme : capital garanti, disponible, mais au rendement plus modeste (autour de 2,6 % net de frais de gestion en moyenne en 2025, selon les données ACPR). La résidence principale occupe une place à part dans cette réflexion, entre choix de vie et question patrimoniale : elle n'est pas un placement de rendement, mais elle réduit la charge de logement à long terme.
Le sommet : les placements de performance
Une fois les deux premiers étages sécurisés, la partie supérieure accueille les supports à plus fort potentiel : actions, SCPI, immobilier direct, private equity, alternatifs. Ce sont les supports les plus volatils, donc ceux qui exigent l'horizon de temps le plus long, rarement moins de 8 ans.
Un repère, pas une règle
Il n'existe pas de proportion universelle entre les étages : un célibataire de 30 ans sans charge et un couple avec deux enfants et un crédit en cours n'ont pas le même socle de précaution à constituer avant de pouvoir monter dans la pyramide, même à revenu comparable. Ce qui compte est l'ordre, jamais l'inverse, pas le montant exact à chaque étage, qui se calibre au cas par cas.
Une erreur fréquente
Investir directement au sommet de la pyramide (actions, SCPI à crédit) sans avoir posé le socle de précaution est la cause la plus fréquente de désinvestissement forcé au mauvais moment : un imprévu oblige à revendre des parts en moins-value latente, faute d'avoir gardé une épargne disponible ailleurs.
- ●On construit sa pyramide du bas vers le haut, jamais l'inverse
- ●L'épargne de précaution n'est pas un placement : c'est une assurance contre les imprévus, généralement 3 à 6 mois de charges (davantage pour un revenu irrégulier)
- ●Plus un support est situé haut dans la pyramide, plus son horizon recommandé est long, rarement moins de 8 ans
- ●La bonne allocation dépend d'abord de vos projets et de leur horizon, pas d'un produit en particulier ni d'une proportion universelle