Comment se détermine un profil investisseur
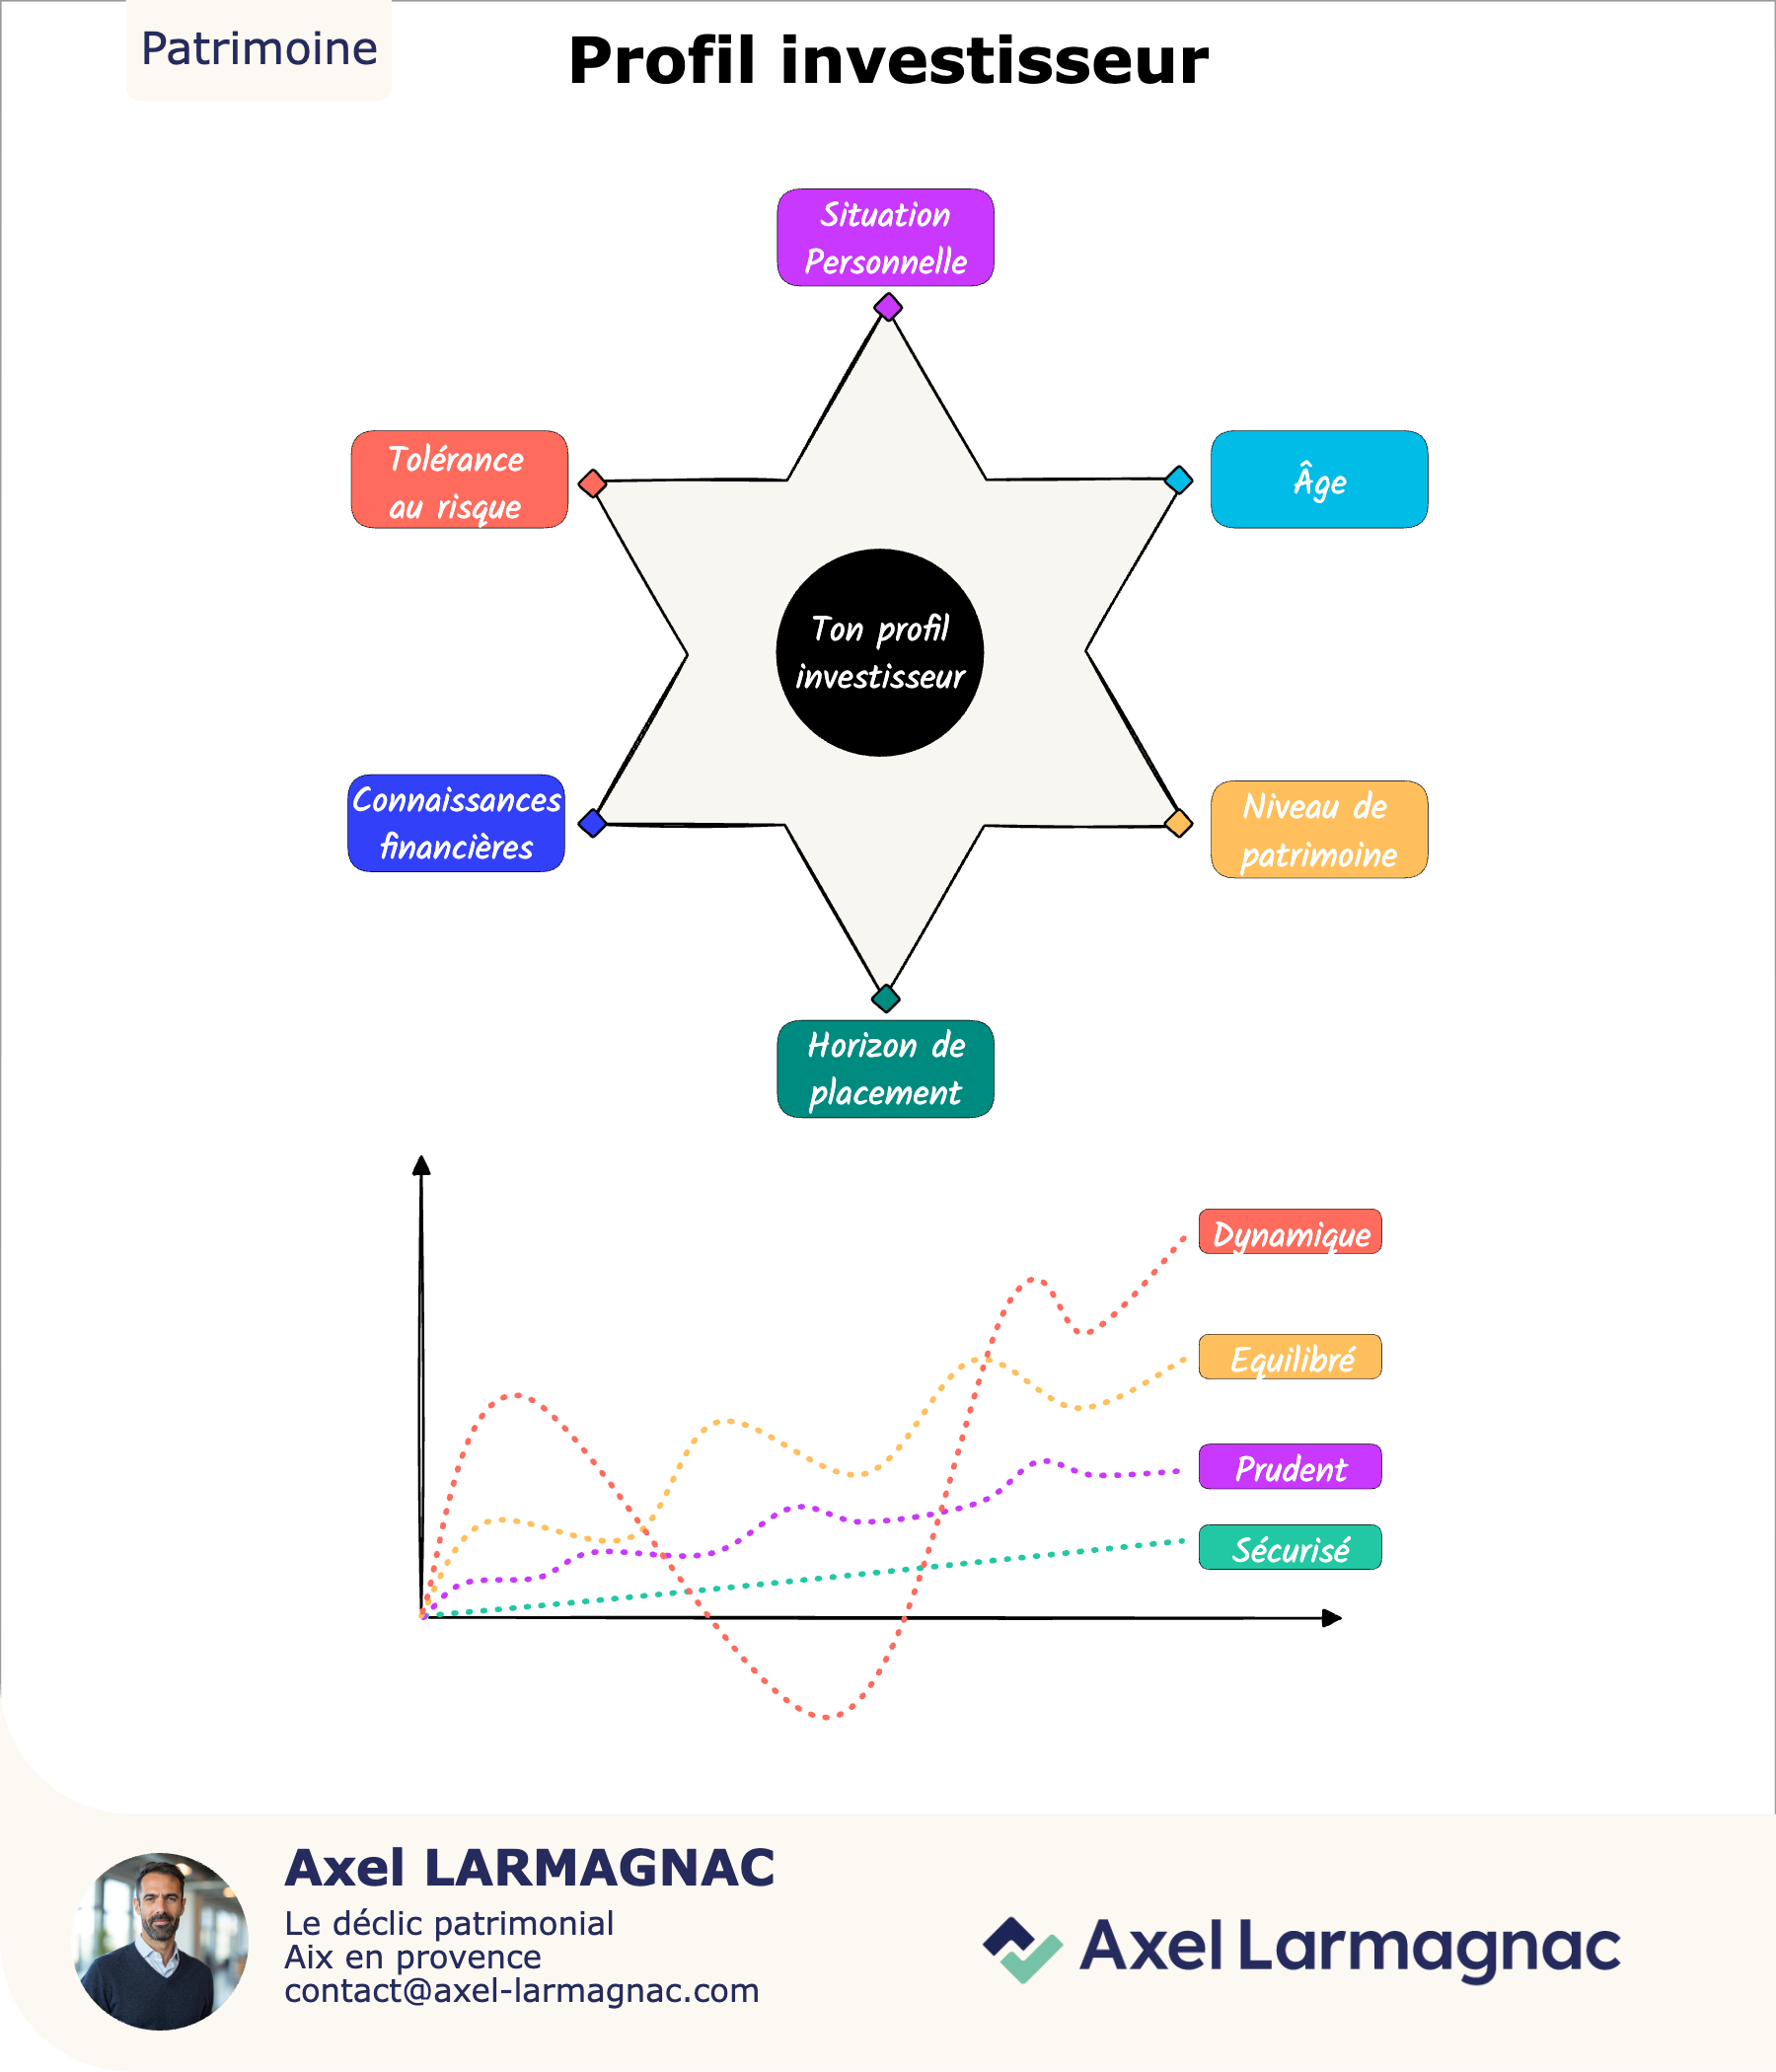
Un profil investisseur ne se détermine pas en cochant des cases sur un questionnaire de cinq minutes, c'est la combinaison de plusieurs critères objectifs et personnels, pas un ressenti isolé.
La situation personnelle et l'âge
Plus l'investisseur est jeune, plus il peut généralement accepter de la volatilité en échange d'un potentiel supérieur : le temps permet de lisser les creux de marché. Mais l'âge seul ne dit rien de la situation réelle, un dirigeant de 55 ans avec une trésorerie d'entreprise excédentaire et aucun crédit en cours peut accepter plus de risque qu'un salarié de 35 ans qui vient de contracter un prêt immobilier sur 25 ans.
La tolérance au risque
C'est la capacité psychologique à supporter des fluctuations sans céder à la panique, sans vendre au pire moment. Elle se teste rarement à froid : beaucoup de personnes se déclarent prudentes tant que les marchés montent, et découvrent leur vraie tolérance au premier -15 %. C'est pour cela qu'un profil doit intégrer un scénario de baisse concret, pas seulement une auto-évaluation.
L'horizon de placement
Le temps disponible avant d'avoir besoin des fonds conditionne la part de risque raisonnable. Un horizon de 3 ans (achat immobilier prévu) et un horizon de 20 ans (préparation de la retraite) n'autorisent pas la même exposition aux marchés actions, même pour deux personnes ayant par ailleurs la même tolérance au risque déclarée.
Les connaissances financières
Elles influencent la complexité des supports pertinents à proposer, pas le niveau de risque en tant que tel, mais la capacité à comprendre ce que l'on détient et pourquoi, ce qui conditionne la capacité à tenir la position dans la durée.
Le niveau de patrimoine
Il détermine la capacité réelle à absorber une perte temporaire sans affecter le train de vie ou les projets à court terme. Un même montant investi ne représente pas le même risque selon qu'il pèse 5 % ou 60 % du patrimoine total.
Un exemple concret
Deux dirigeants du même âge, avec le même patrimoine net, peuvent avoir un profil totalement différent. Le premier a soldé ses crédits, dispose d'une trésorerie d'entreprise stable et n'a pas de projet à moins de 10 ans : il peut assumer une allocation à dominante actions. Le second finance encore l'acquisition de ses locaux professionnels et prévoit une opération de croissance externe dans 3 ans : la même allocation le mettrait en difficulté au premier retournement de marché.
Un profil qui évolue
Le profil investisseur n'est pas figé : un changement de situation familiale, professionnelle, ou l'approche d'un projet (achat, transmission, retraite) doit le faire réévaluer. Un point annuel minimum est recommandé, davantage en cas d'événement de vie.
- ●Le profil résulte de la combinaison de cinq critères, jamais d'un seul facteur pris isolément
- ●Deux personnes au même âge et au même patrimoine peuvent avoir un profil opposé selon leur horizon et leurs engagements
- ●La tolérance au risque déclarée à froid est rarement fiable : elle doit être confrontée à un scénario de baisse concret
- ●Le profil doit être réévalué à chaque changement de situation, au minimum une fois par an