Comment fonctionne un produit structuré
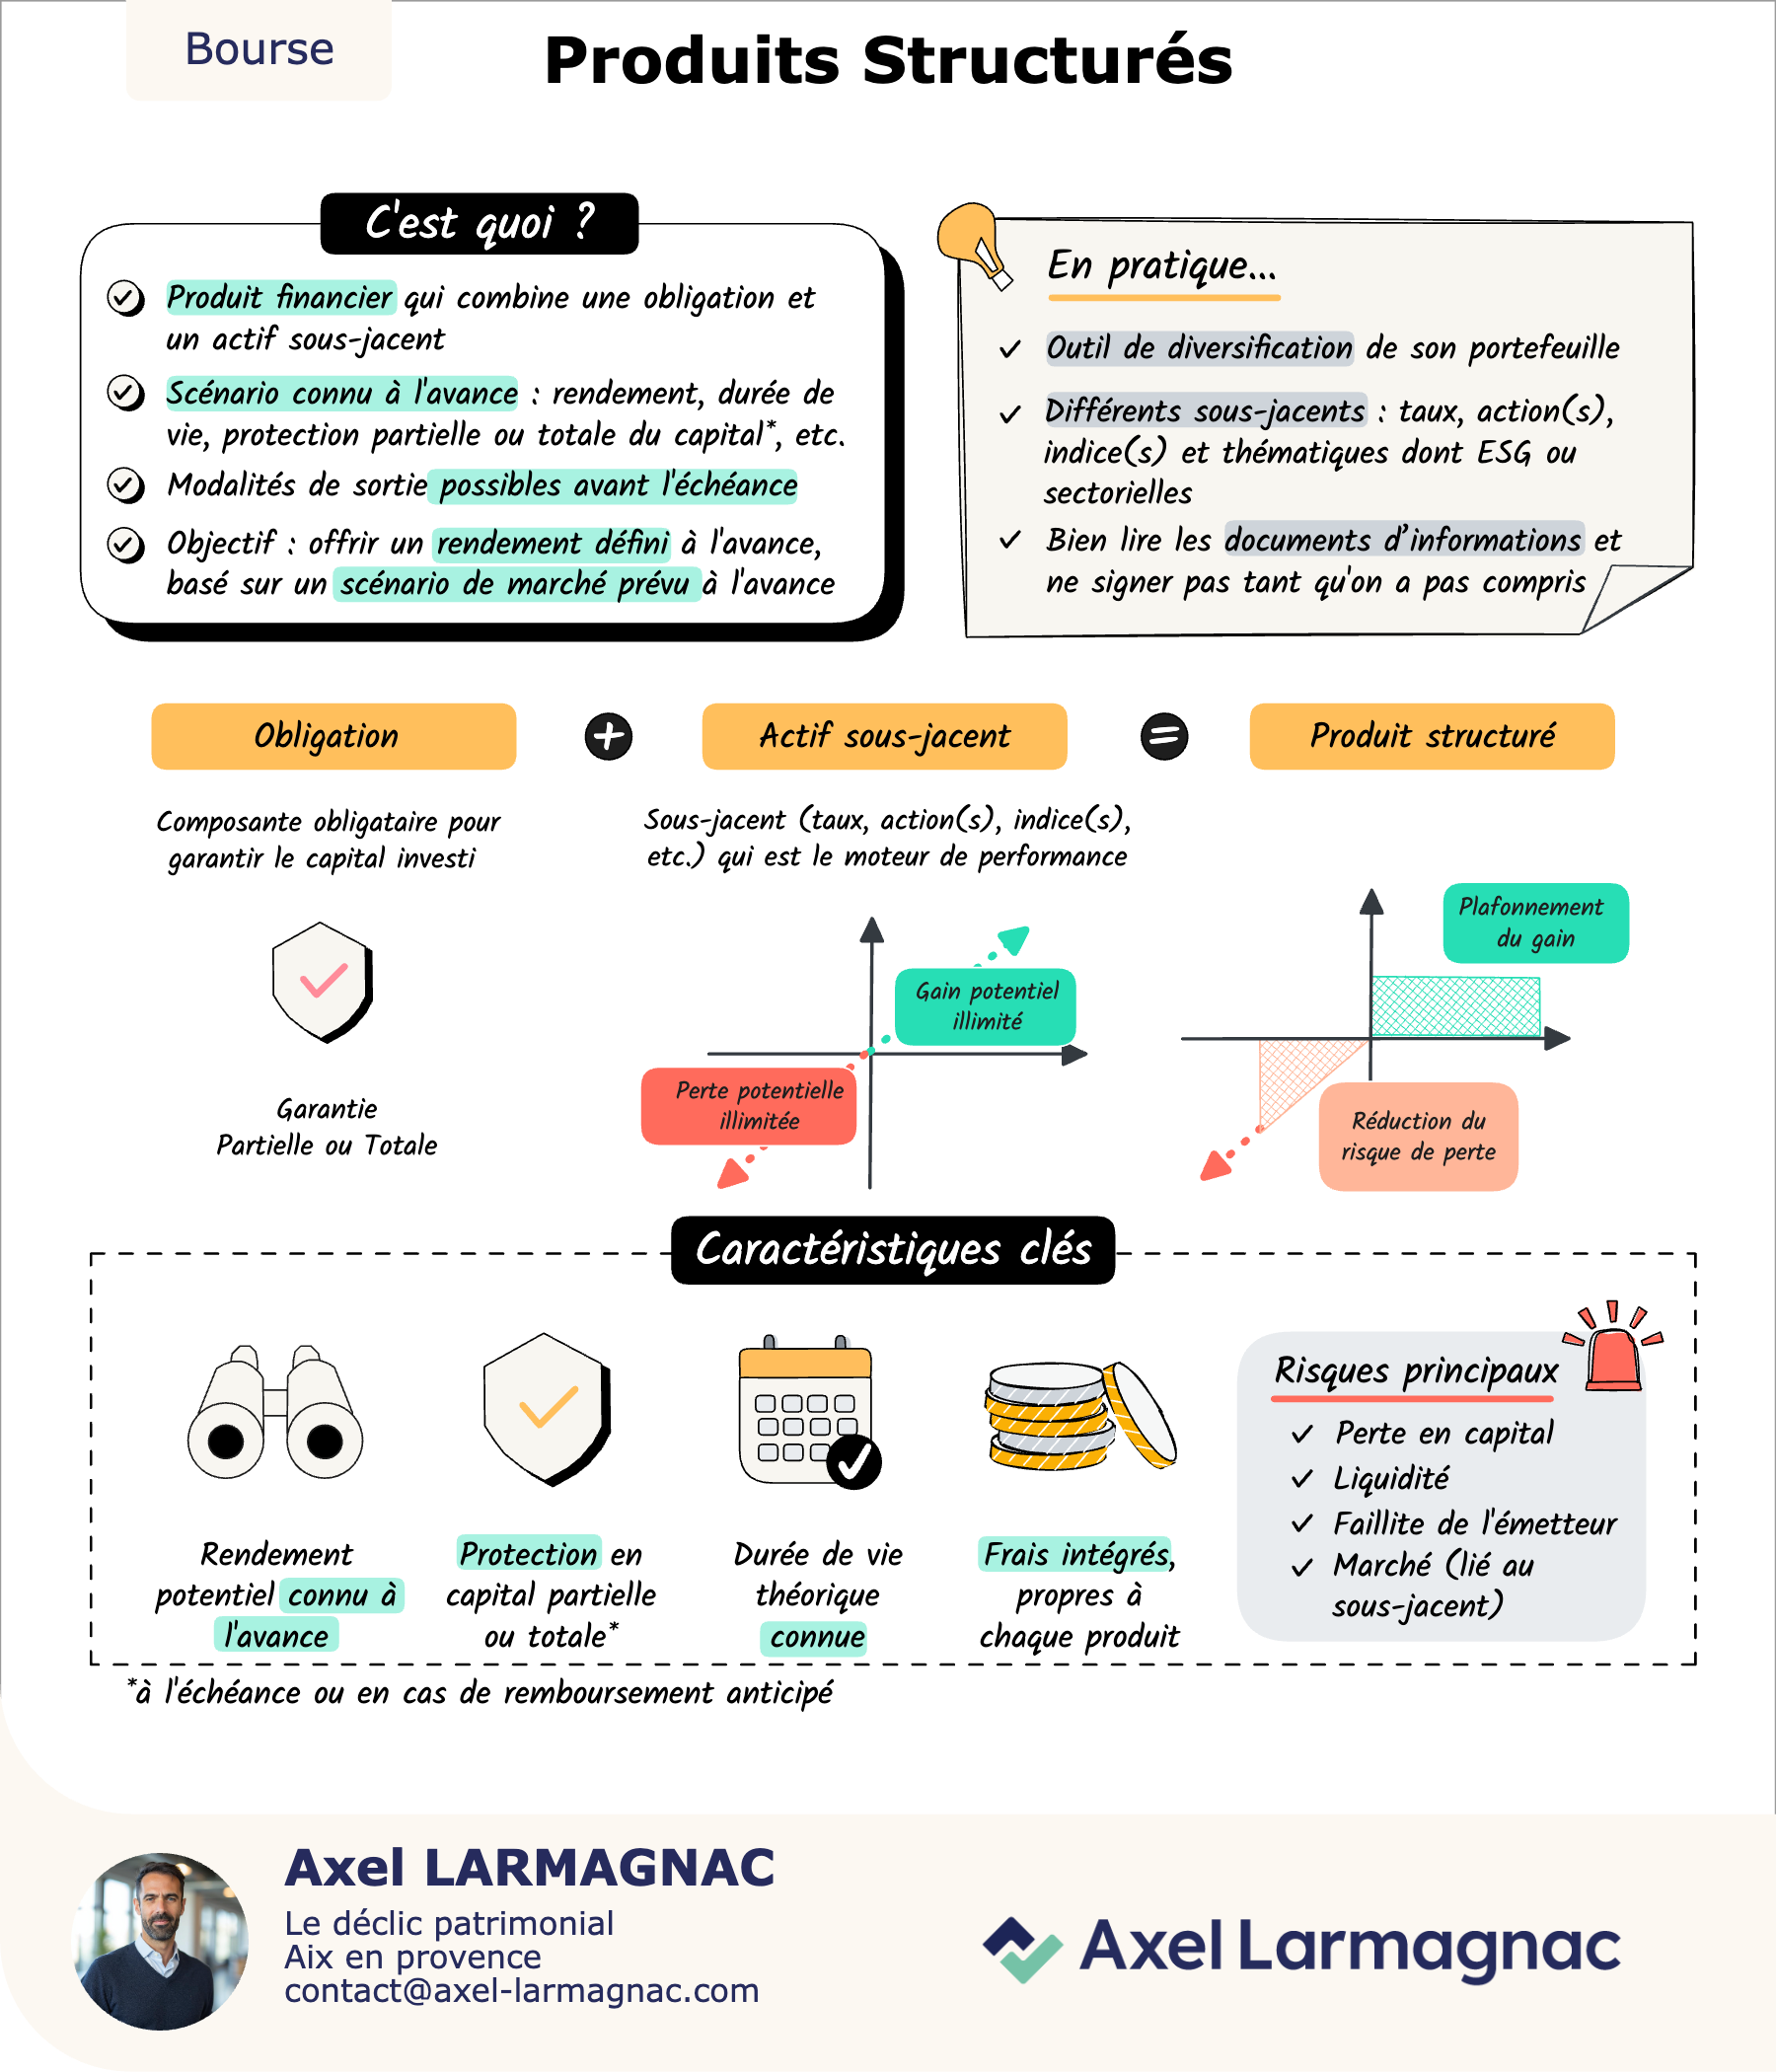
Un produit structuré est un instrument financier dont la performance est liée à l'évolution d'un sous-jacent, selon des règles définies à l'avance et connues dès la souscription.
Trois familles selon le niveau de protection
Protection totale du capital (gain plafonné), protection partielle ou conditionnelle (barrière de protection), ou aucune protection (potentiel de gain plus élevé). La quasi-totalité des produits proposés aux particuliers en assurance-vie et PER relèvent de la deuxième catégorie.
La barrière de protection, en pratique
Niveau en dessous duquel le sous-jacent peut chuter sans perte de capital à l'échéance. Une barrière à -40 % signifie : si l'indice n'a pas perdu plus de 40 % de sa valeur de départ le jour de l'échéance, le capital est intégralement restitué. S'il a perdu davantage, la perte en capital correspond à la baisse réelle de l'indice, pas seulement à ce qui dépasse la barrière, une perte de 55 % de l'indice se traduit par une perte de 55 % du capital investi, pas de 15 %.
Ce qui fixe le coupon aujourd'hui : les taux, pas la volatilité C'est le point le moins compris. Le coupon d'un produit structuré n'est pas d'abord une récompense pour le risque de marché pris par l'investisseur, il dépend surtout de deux paramètres : le niveau des taux sans risque et la qualité de crédit de l'émetteur. Un taux plus élevé abaisse le coût de la composante obligataire du produit (celle qui garantit le capital) et libère du budget pour financer un coupon plus élevé. Depuis l'été 2026, les taux longs ont nettement monté en France et en zone euro. En revanche, la volatilité implicite des actions, elle, est restée basse. Autrement dit, une partie du coupon plus généreux que vous voyez aujourd'hui vient du contexte de taux, pas d'un risque plus élevé pris sur les marchés actions.
La maturité optimale s'est raccourcie
Autre conséquence directe de la hausse des taux : allonger la durée d'un produit de 10 à 15 ans n'apporte plus grand-chose en euro aujourd'hui, alors que cela rémunérait significativement l'allongement il y a encore un an ou deux. La courbe des taux swap, qui sert de référence à la construction des structurés, s'est aplatie sur les longues maturités. Un produit à 10 ans et un produit à 15 ans peuvent aujourd'hui offrir un coupon quasiment identique, ce qui change la question à se poser : ce n'est plus « combien de temps mon capital doit-il être immobilisé pour un meilleur coupon », mais « quelle échéance correspond réellement à mon horizon ».
Un exemple concret
Prenons un produit à protection partielle, avec une barrière fixée à -40 % et un coupon annuel de 6 %, à titre illustratif, les niveaux réels varient fortement d'un produit à l'autre et évoluent avec le marché. Si à l'échéance le sous-jacent n'a pas chuté de plus de 40 % par rapport à son niveau de départ, l'investisseur récupère son capital et perçoit le coupon cumulé. S'il a chuté de plus de 40 %, la perte en capital correspond à la baisse réelle du sous-jacent.
L'échéance et le risque de liquidité
Durée de vie définie à l'avance, le produit est conçu pour être conservé jusqu'au terme. Une sortie anticipée est généralement possible, mais à une valeur de marché qui peut être inférieure au capital investi, ce n'est pas un placement liquide au sens d'un fonds euros.
Ce qu'il faut vérifier avant de souscrire
La solidité de l'émetteur et du garant (c'est leur signature qui porte l'engagement de remboursement, pas une garantie de l'État), le niveau exact de la barrière par rapport au niveau actuel du sous-jacent, et le mécanisme de rappel anticipé s'il existe, certains produits peuvent se dénouer avant l'échéance prévue si le sous-jacent dépasse un certain seuil, ce qui raccourcit la durée réelle de détention.
- ●Un produit structuré combine sous-jacent, barrière de protection et échéance définie
- ●Le coupon dépend d'abord des taux et de la qualité de crédit de l'émetteur, pas seulement du risque de marché
- ●Plus la protection est large, plus le potentiel de gain est réduit
- ●En contexte de taux hauts, allonger la maturité au-delà de 10 ans en euro n'apporte plus forcément un meilleur coupon
- ●Ces produits sont conçus pour être conservés jusqu'à leur terme ; une sortie anticipée se fait à une valeur de marché, pas garantie