Le présent d'usage
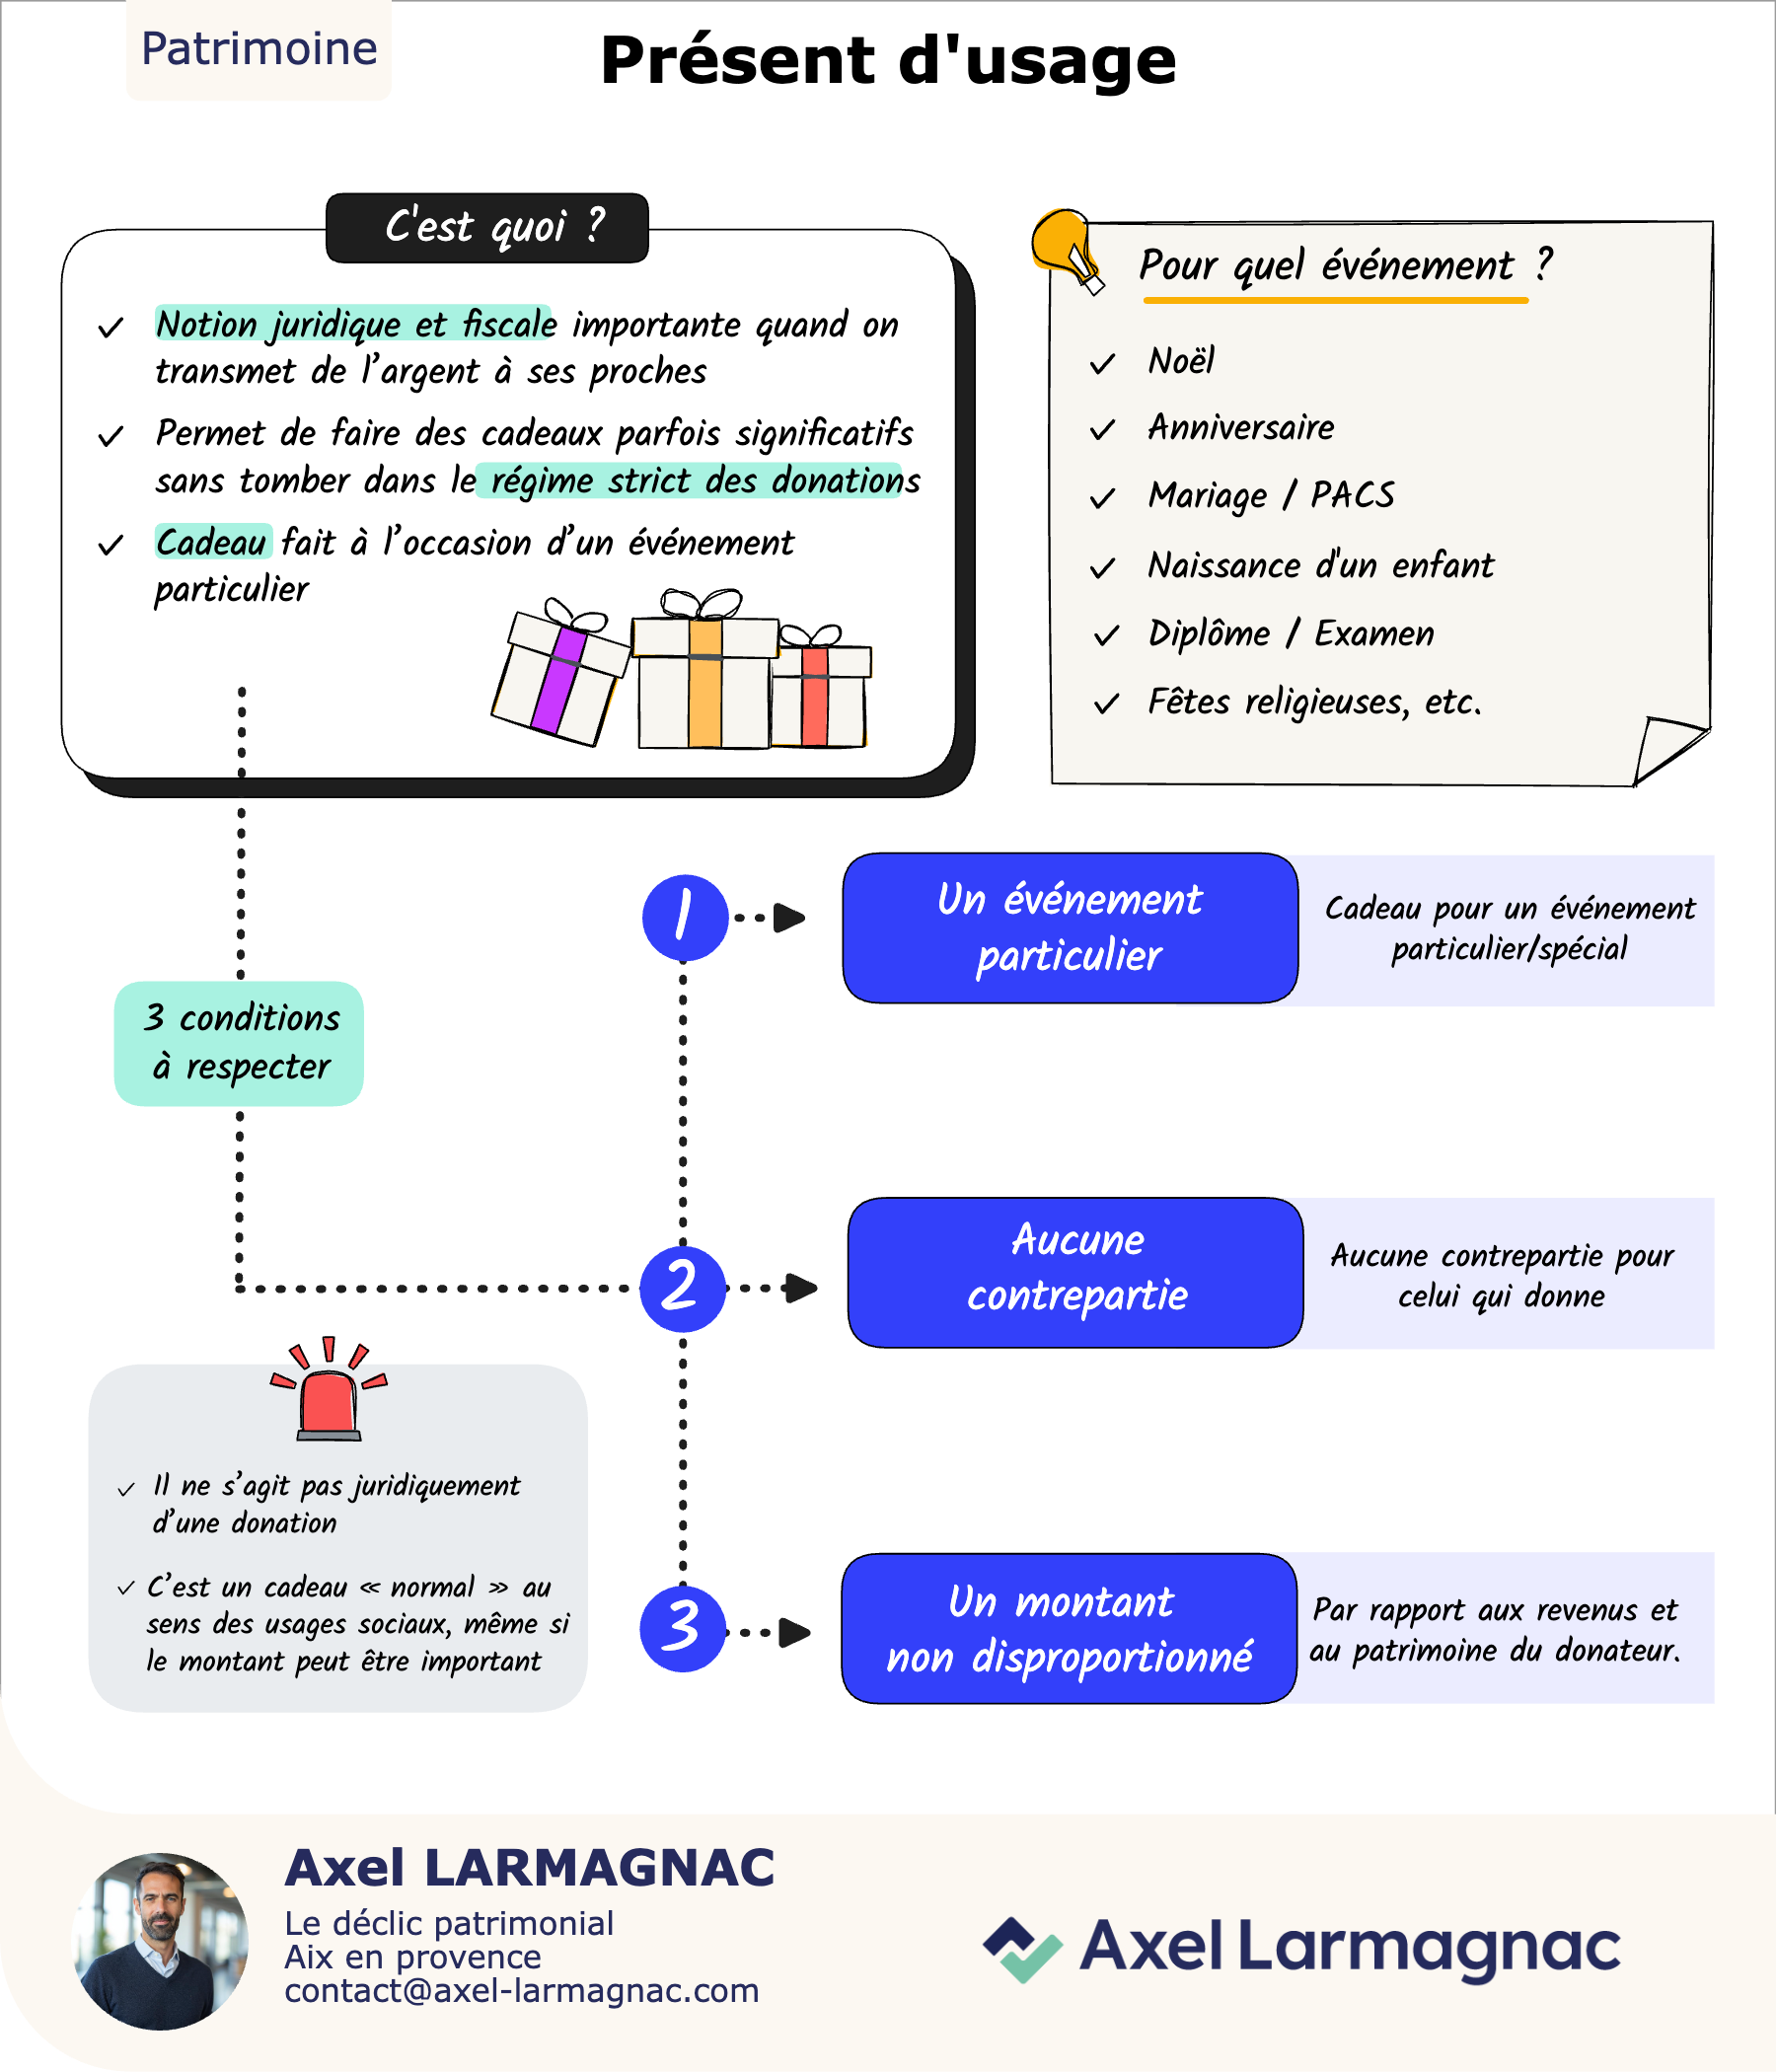
Faire un cadeau important ne relève pas systématiquement du régime strict des donations. Le présent d'usage permet, sous conditions, d'offrir sans déclaration ni taxation.
Un cadeau lié à un événement particulier
Noël, anniversaire, mariage ou PACS, naissance, diplôme, fêtes religieuses : le présent d'usage doit être associé à un événement précis, il ne peut pas s'agir d'un virement sans occasion.
Trois conditions cumulatives
Un événement particulier, l'absence de contrepartie, et un montant non disproportionné par rapport aux revenus et au patrimoine du donateur. Les trois doivent être réunies : un cadeau fait à la bonne occasion mais d'un montant disproportionné bascule dans le régime de la donation classique, avec un risque de redressement en cas de contrôle.
Une notion d'appréciation relative, pas un montant fixe
Il n'existe aucun plafond légal chiffré : le caractère raisonnable s'apprécie au cas par cas, selon les revenus et le patrimoine du donateur, pas selon un barème universel. Les juges retiennent une proportion mesurée de ces ressources : ce qui est raisonnable pour un foyer aisé peut être disproportionné pour un autre. En cas de doute sur un montant important, mieux vaut basculer volontairement vers une donation déclarée, plus sûre juridiquement.
Ce que cela implique
Garder une trace de l'occasion et du montant aide à justifier le caractère de présent d'usage en cas de question. Les règles fiscales et leur interprétation peuvent évoluer : cet article est pédagogique et ne constitue pas un conseil personnalisé.
- ●Le présent d'usage échappe aux droits de donation s'il respecte ses conditions
- ●Les trois conditions (occasion, absence de contrepartie, proportionnalité) doivent toutes être réunies
- ●Il n'existe pas de plafond légal chiffré : le caractère raisonnable s'apprécie selon la situation du donateur
- ●En cas de doute, ou au-delà du raisonnable, le cadeau bascule dans le régime classique de la donation