PER : combien un versement fait-il vraiment baisser votre impôt ?
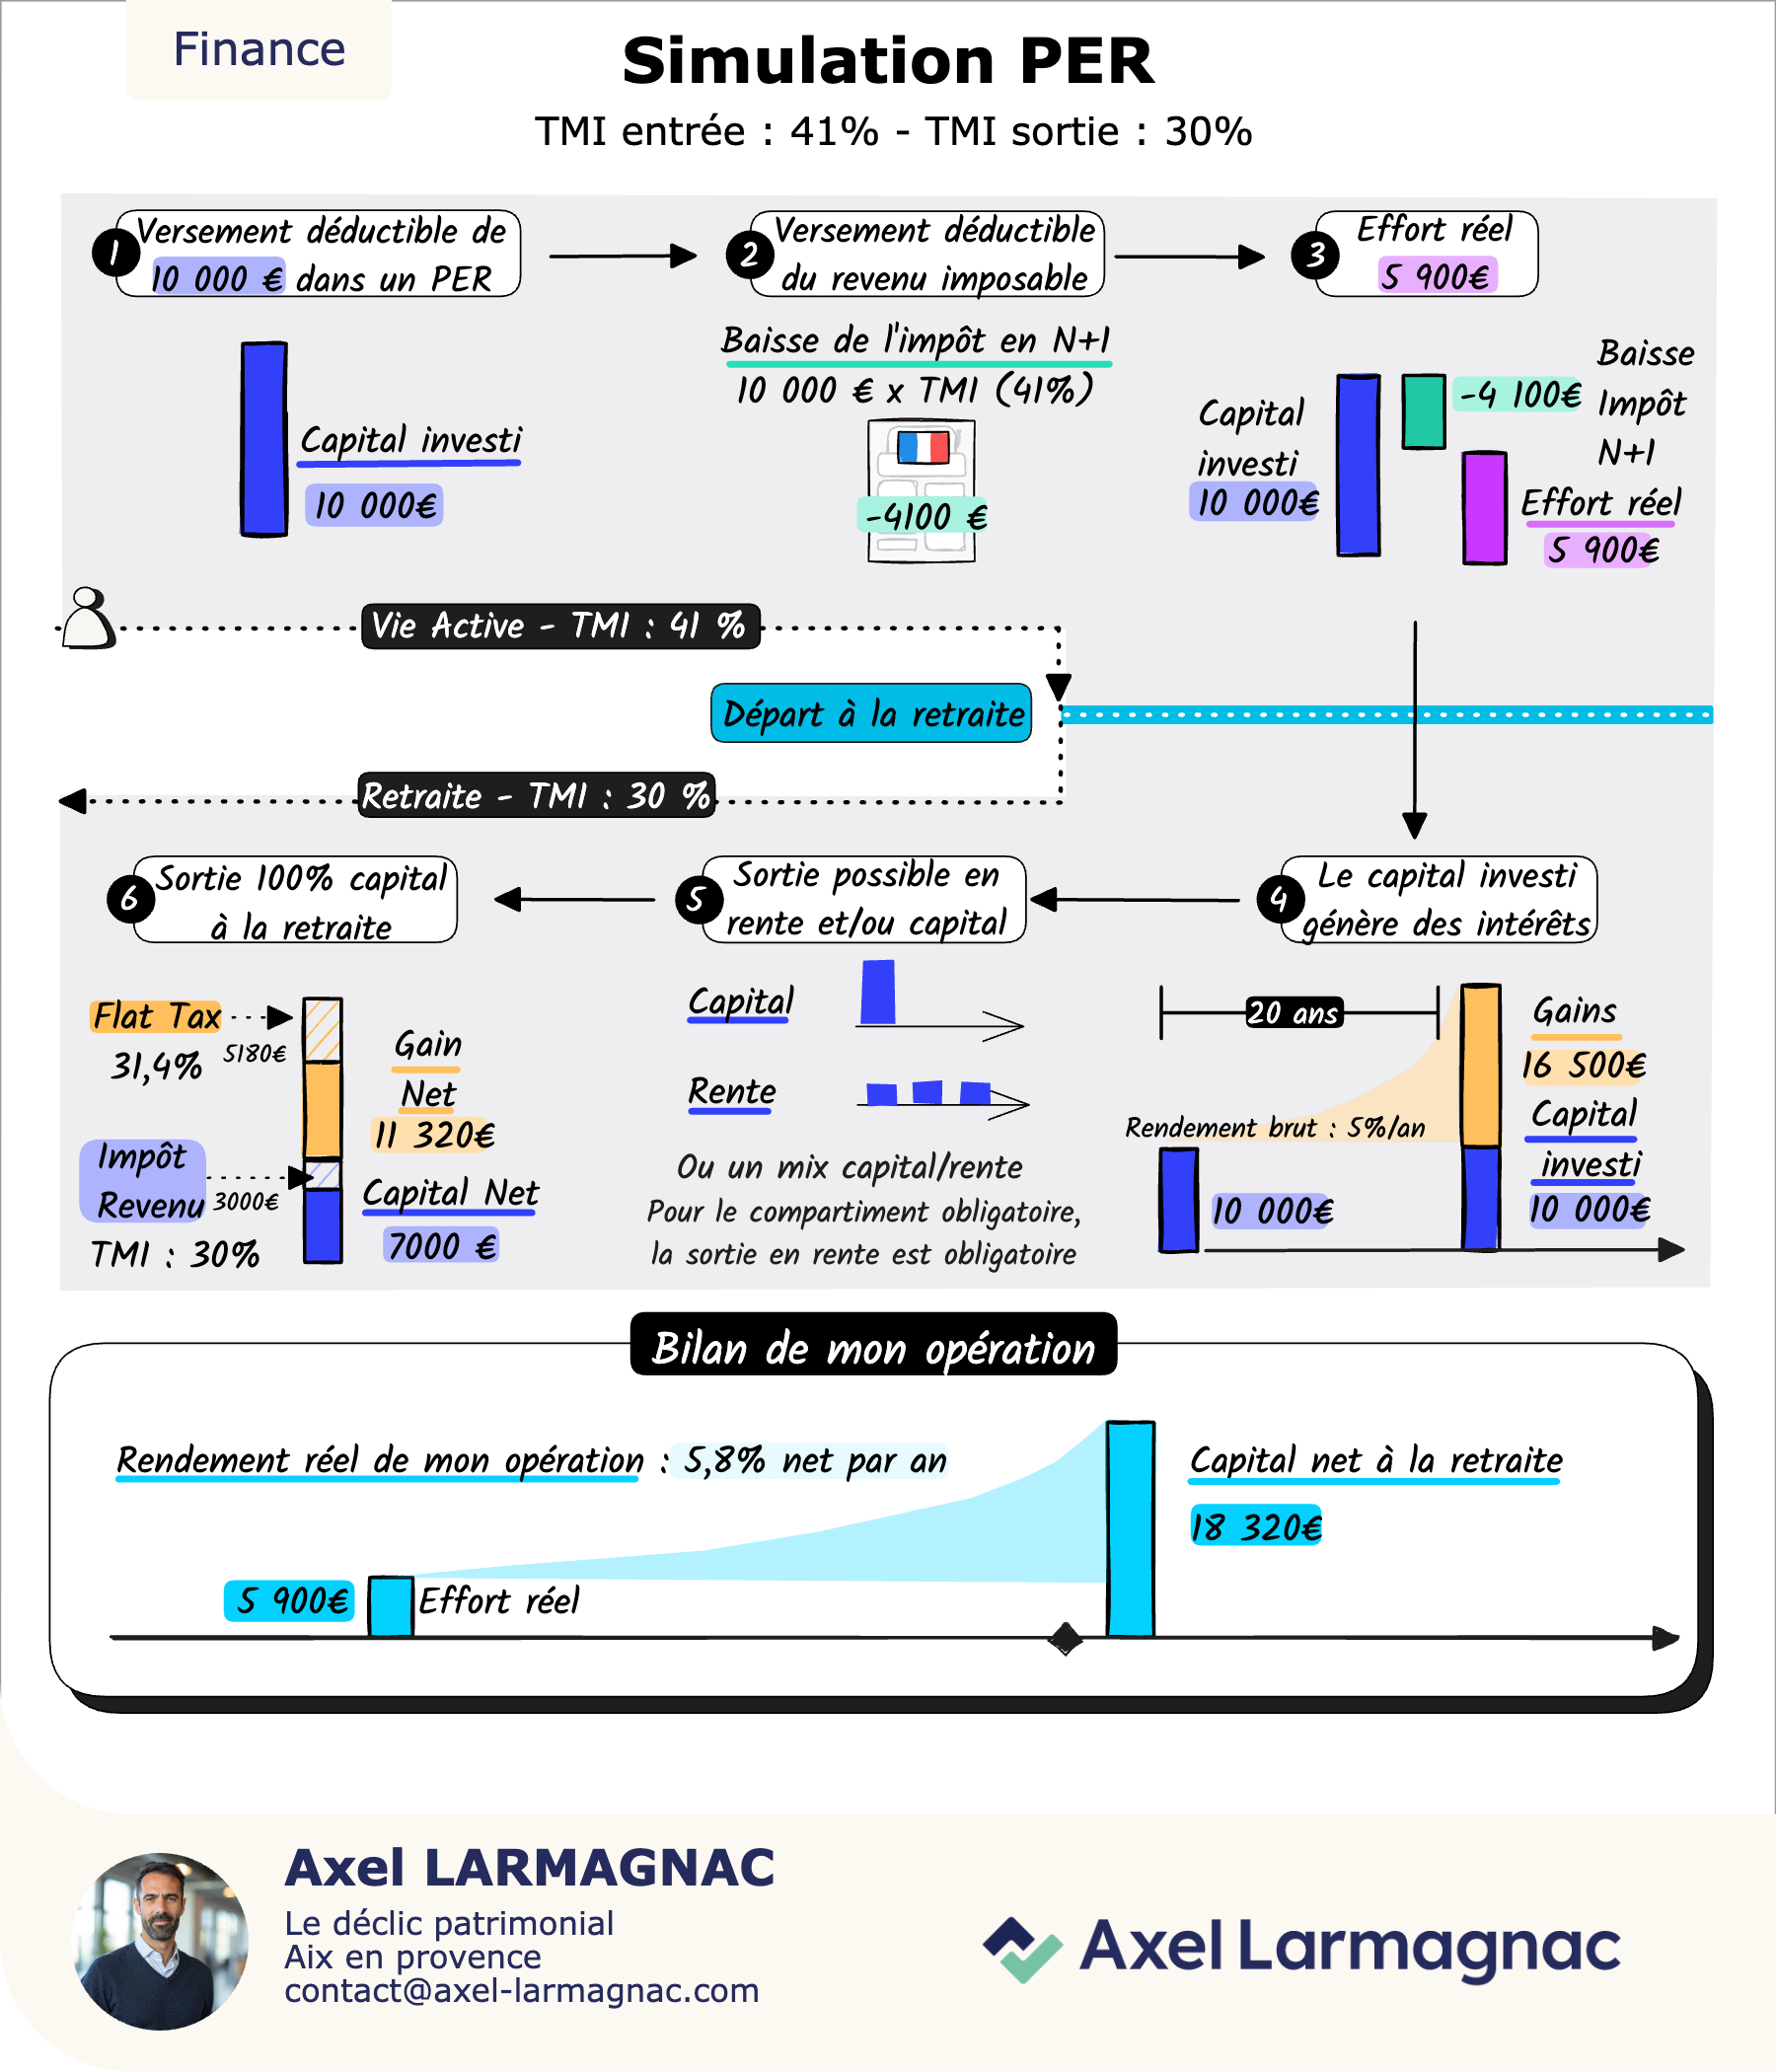
Chaque fin d'année, la même question revient : faut-il verser sur un PER pour payer moins d'impôt ? On vous a parlé d'une économie importante, mais personne ne vous a dit combien, ni pour vous. La réponse tient en un chiffre que vous connaissez déjà, sans toujours le savoir : votre tranche marginale d'imposition.
Le mécanisme en une phrase
Un versement sur un plan d'épargne retraite (PER) peut être déduit de votre revenu imposable. Vous êtes donc imposé comme si vous aviez gagné moins. L'économie d'impôt est égale au montant versé multiplié par votre tranche marginale d'imposition, c'est-à-dire le taux qui s'applique à la dernière part de vos revenus.
Pour l'impôt 2026 sur les revenus 2025, les tranches sont les suivantes, par part de quotient familial :
- ●jusqu'à 11 600 € : 0 %
- ●de 11 600 € à 29 579 € : 11 %
- ●de 29 579 € à 84 577 € : 30 %
- ●de 84 577 € à 181 917 € : 41 %
- ●au-delà de 181 917 € : 45 %
Attention à un détail : si votre versement vous fait descendre dans la tranche inférieure, la partie qui passe sous le seuil ne rapporte que le taux de cette tranche. La décote, qui allège l'impôt des foyers les plus modestes, peut aussi brouiller le calcul.
Trois exemples chiffrés
Un couple avec un revenu imposable de 58 000 €, soit 29 000 € par part, est dans la tranche à 11 %. Il verse 3 000 € sur un PER. Son impôt passe d'environ 3 828 € à 3 498 €. L'économie est de 330 €.
Une personne seule avec un revenu imposable de 50 000 € est dans la tranche à 30 %. Elle verse 5 000 €. Son revenu imposable reste au-dessus de 29 579 €, toute la somme est donc déduite à 30 %. L'économie est de 1 500 €.
Un couple avec un revenu imposable de 200 000 €, soit 100 000 € par part, est dans la tranche à 41 %. Il verse 10 000 €. Le revenu par part reste au-dessus de 84 577 €. L'économie est de 4 100 €, et l'effort réel d'épargne tombe à 5 900 €.
Le même versement ne produit donc pas du tout le même effet selon votre tranche.
Jusqu'où pouvez-vous déduire
La déduction est plafonnée. Pour les versements de 2026, le plafond est en principe de 10 % de vos revenus professionnels de 2025, avec un minimum de 4 710 € et un maximum de 37 680 €. Les indépendants disposent d'un plafond spécifique, souvent plus élevé. Les plafonds non utilisés des années précédentes peuvent, sous conditions, être reportés. Le montant exact figure sur votre avis d'imposition : c'est le premier document à regarder avant de verser.
Une économie qui n'est pas un gain définitif
C'est le point le plus souvent oublié. L'impôt économisé aujourd'hui est en grande partie différé, pas effacé.
Si vous sortez en capital à la retraite, les sommes versées et déduites sont ajoutées à vos revenus de l'année de sortie et imposées au barème. Les gains sont soumis au prélèvement forfaitaire de 12,8 % d'impôt, plus les prélèvements sociaux en vigueur à ce moment-là. Si vous sortez en rente, celle-ci est imposée comme une pension de retraite.
L'intérêt réel dépend donc de l'écart entre votre tranche aujourd'hui et votre tranche à la retraite. Déduire à 41 % et ressortir à 30 % peut avoir du sens. Déduire à 11 % et ressortir à 11 % apporte surtout un report d'impôt. Fractionner les sorties en capital sur plusieurs années permet souvent de limiter la hausse de tranche l'année de la sortie.
Pour qui c'est pertinent, et pour qui non
Le PER est souvent intéressant si :
- ●votre tranche est de 30 %, 41 % ou 45 %
- ●vous anticipez des revenus plus faibles à la retraite
- ●l'argent versé n'est pas nécessaire avant votre départ
Il l'est beaucoup moins si :
- ●vous n'êtes pas imposable, ou dans la tranche à 0 % : il n'y a rien à déduire
- ●vous êtes dans la tranche à 11 % : l'économie est faible et sera en partie reprise à la sortie
- ●vous aurez besoin de cette épargne avant la retraite : les sommes sont bloquées, sauf cas prévus par la loi comme l'achat de la résidence principale ou certains accidents de la vie
Dans ces situations, d'autres solutions plus souples, comme l'assurance-vie, répondent souvent mieux au besoin. Le bon versement est celui qui tient compte de votre tranche, de votre plafond et de votre besoin de disponibilité, pas seulement de l'impôt de l'année.
Je reçois à Venelles, Pertuis et Jouques, et j'accompagne des familles, des indépendants et des dirigeants dans tout le pays d'Aix comme en visio.
Si vous voulez savoir ce qu'un versement changerait réellement pour vous, je vous propose un premier échange offert de 30 minutes. Les exemples ci-dessus sont simplifiés : chaque situation s'étudie au cas par cas et cet article ne constitue pas une recommandation personnalisée.