Réduire son impôt avant le 31 décembre : ce qu'il reste à faire
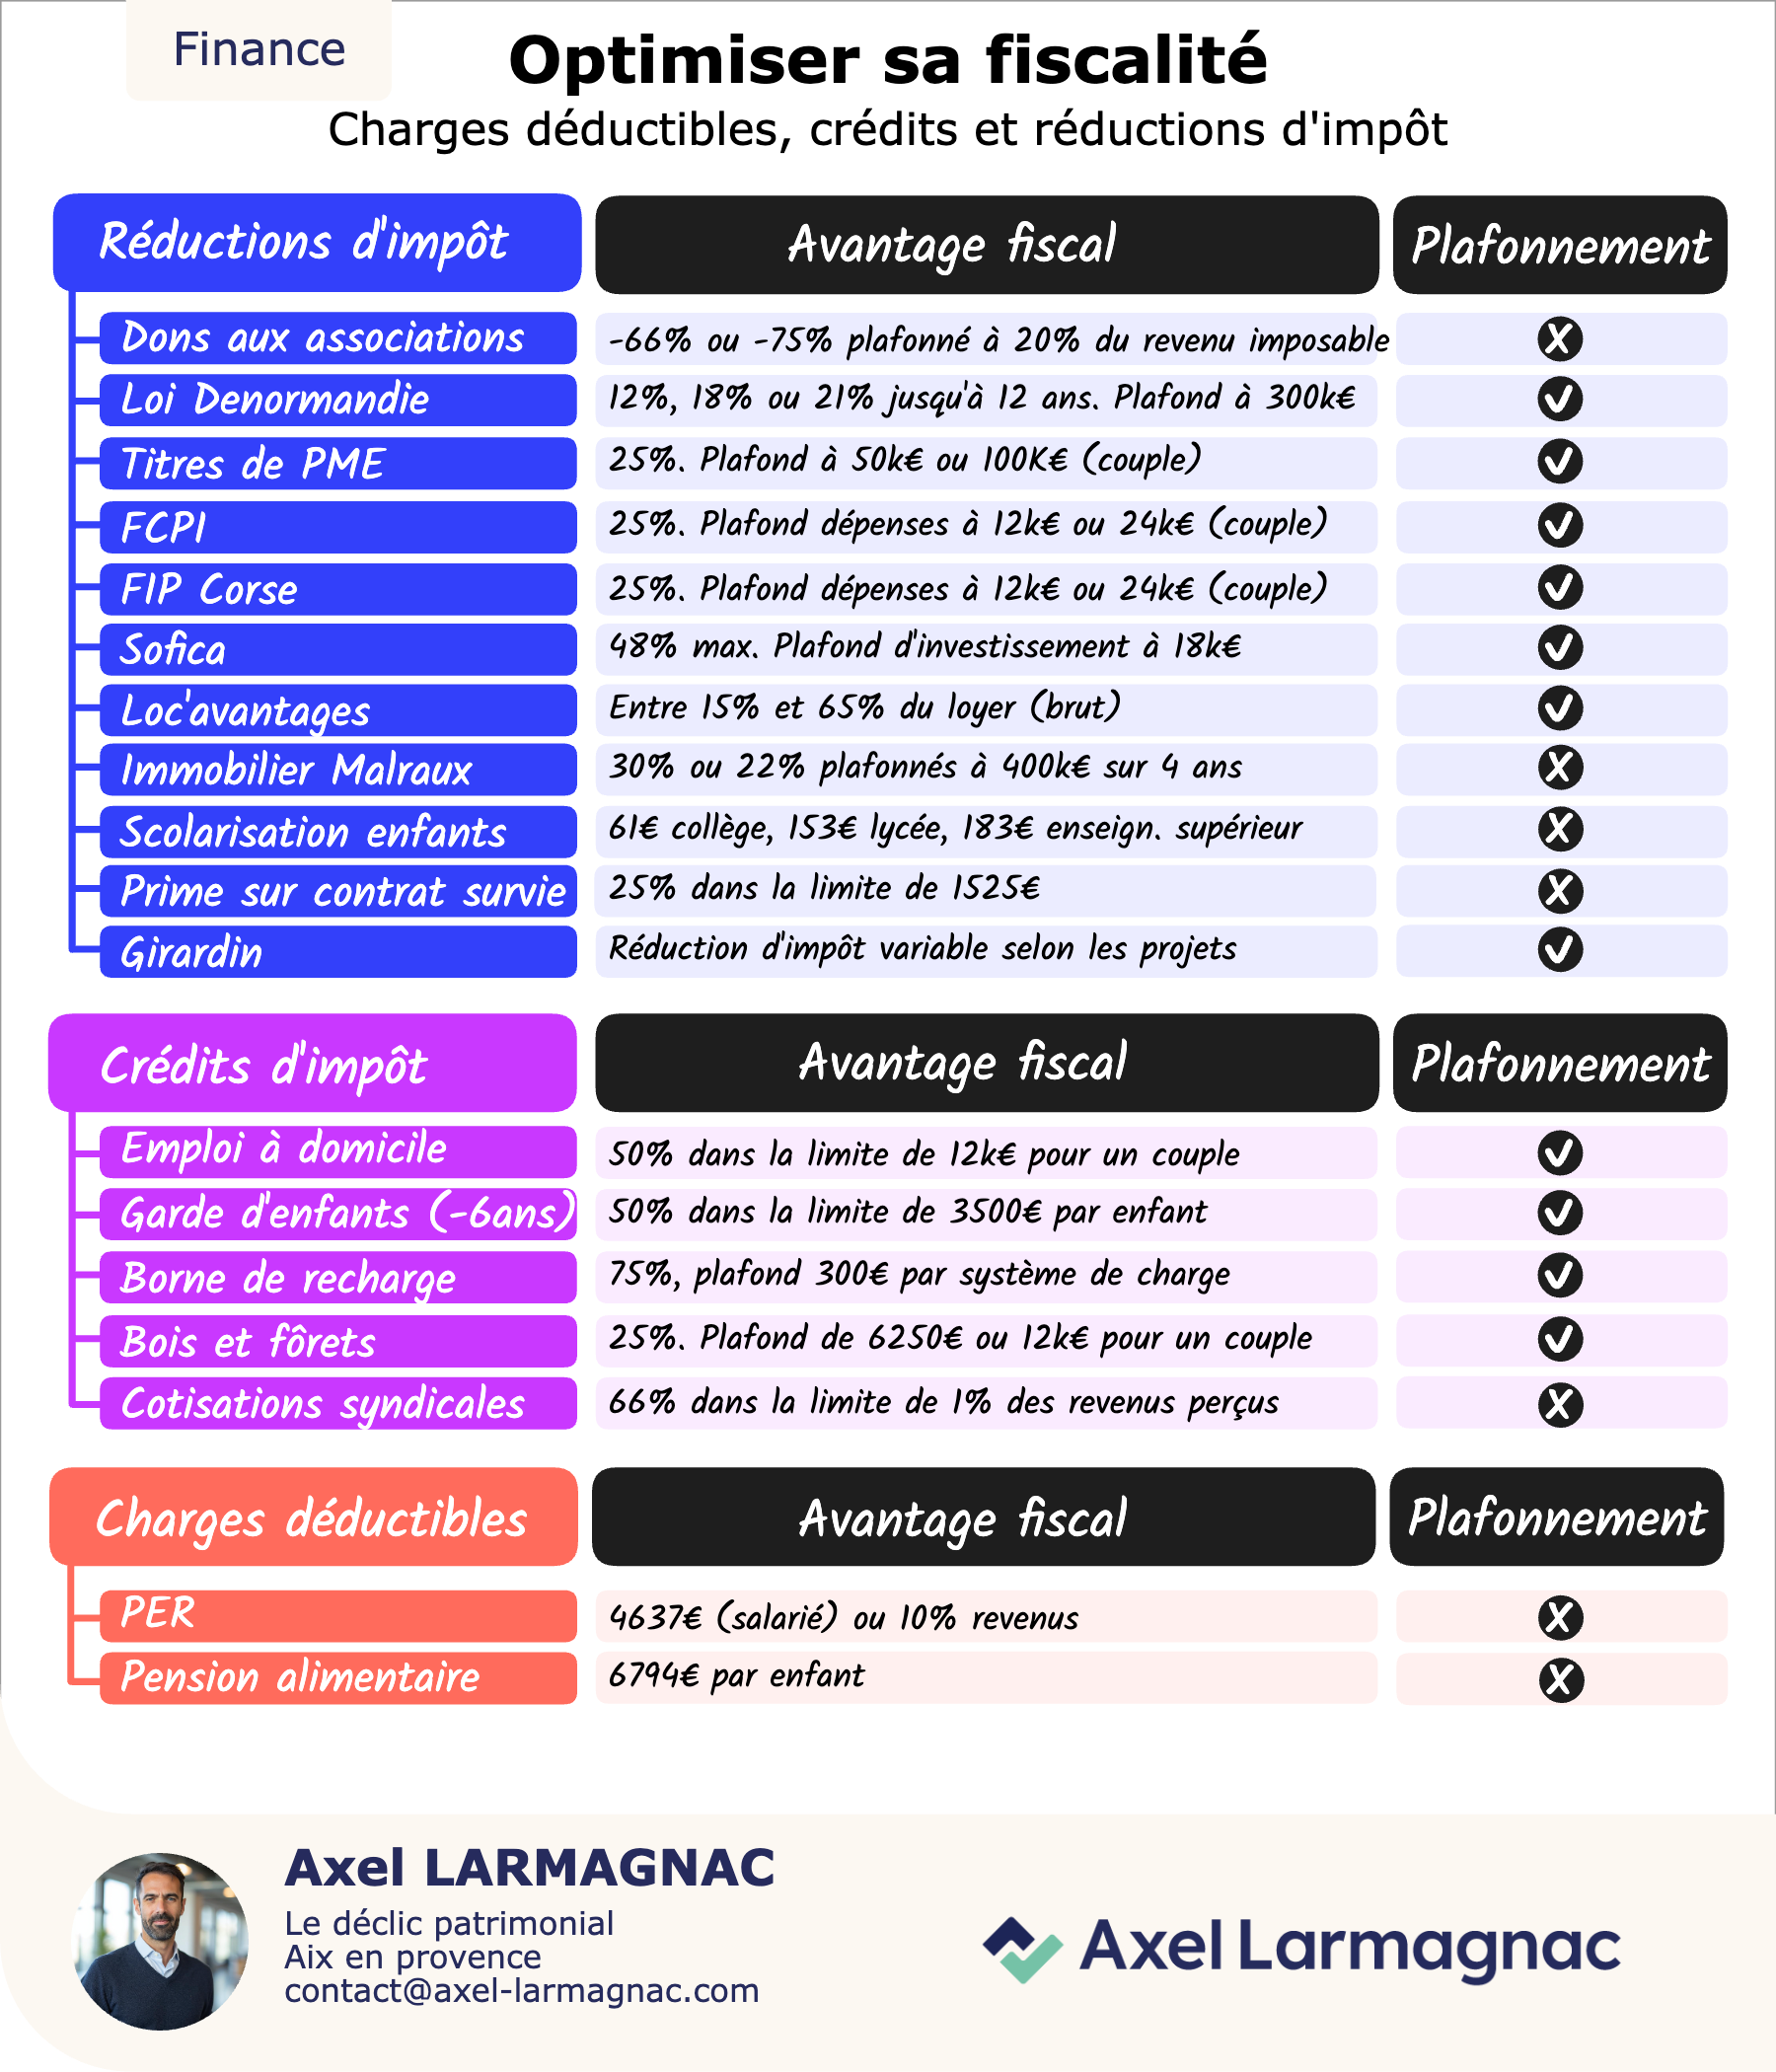
Chaque automne, la même question revient : est-il encore temps de faire baisser son impôt ? Pour beaucoup de leviers, la réponse est oui, à condition d'agir avant le 31 décembre. Passé cette date, les dépenses et versements comptent pour l'année suivante.
Commencez par lire votre avis d'imposition
Tout part d'un chiffre : votre tranche marginale d'imposition, ou TMI. C'est le taux qui s'applique à la dernière part de vos revenus. Vous le retrouvez à partir du revenu imposable et du nombre de parts.
Avec le barème appliqué en 2026 aux revenus 2025, par part de quotient familial :
- ●jusqu'à 11 600 € : 0 %
- ●de 11 600 € à 29 579 € : 11 %
- ●de 29 579 € à 84 577 € : 30 %
- ●de 84 577 € à 181 917 € : 41 %
- ●au-delà de 181 917 € : 45 %
Pourquoi ce chiffre compte autant ? Parce qu'il existe deux grandes familles d'avantages. Une charge déductible réduit votre revenu imposable : son effet dépend de votre TMI. Une réduction ou un crédit d'impôt vient en diminution de l'impôt lui-même : son effet est le même quel que soit votre taux. La différence entre les deux : un crédit d'impôt est remboursé s'il dépasse l'impôt dû, une réduction ne l'est pas.
L'avis contient aussi une autre information précieuse : votre plafond de déduction pour l'épargne retraite, avec les montants non utilisés des années précédentes.
Les versements sur un plan d'épargne retraite
Les versements volontaires sur un PER sont en principe déductibles du revenu imposable, dans la limite d'un plafond. Pour les versements faits en 2026, ce plafond est de 10 % des revenus professionnels de 2025, avec un minimum de 4 710 € et un maximum de 37 680 €. Les plafonds non utilisés des trois années précédentes peuvent s'y ajouter.
Le versement doit être encaissé par l'assureur avant la fin de l'année. Mieux vaut ne pas attendre les derniers jours de décembre.
En contrepartie, l'argent est en principe bloqué jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi, et la sortie sera imposée. L'intérêt dépend donc de votre taux aujourd'hui comparé à celui que vous aurez à la retraite.
Exemple : un versement de 5 000 € selon votre tranche
Prenons un versement de 5 000 € sur un PER, avec le barème actuel comme repère.
- ●À 11 %, l'économie d'impôt est d'environ 550 €, voire moins si vous bénéficiez de la décote.
- ●À 30 %, elle est de 1 500 €.
- ●À 41 %, elle est de 2 050 €.
Un cas concret : un couple avec 90 000 € de revenu imposable et 2 parts paie 13 208 € d'impôt. Après un versement déductible de 5 000 €, son revenu imposable passe à 85 000 € et son impôt à 11 708 €. Il économise 1 500 €, soit 30 % du versement, car il reste entièrement dans la tranche à 30 %.
Pour un foyer non imposé ou à 11 %, la déduction rapporte peu. D'autres solutions d'épargne sont souvent plus adaptées.
Dons, emploi à domicile, frais réels
Les dons aux associations et organismes d'intérêt général ouvrent droit à une réduction d'impôt. Seuls les dons versés avant le 31 décembre comptent pour l'année. Gardez bien les reçus fiscaux.
L'emploi d'un salarié à domicile, pour le ménage, le jardinage, le soutien scolaire ou l'aide à une personne âgée, donne droit à un crédit d'impôt sur les sommes payées dans l'année, dans certaines limites. Si vous prévoyez des travaux ou des heures de services, les payer avant la fin de l'année les rattache à cette année.
Si vous êtes salarié, vos frais professionnels sont déduits automatiquement par un abattement de 10 %, plafonné à 14 555 € sur les revenus 2025. Si vos frais réels sont plus élevés, par exemple à cause de longs trajets domicile-travail, vous pouvez opter pour leur déduction. C'est le moment de rassembler vos justificatifs de l'année.
Les dispositifs de réduction d'impôt à étudier
Certains investissements donnent droit à une réduction d'impôt : immobilier locatif sous conditions, rénovation de monuments, investissement dans des PME, financement du cinéma ou investissements outre-mer. Ces dispositifs ont tous des contreparties : durée de blocage, risque de perte en capital, liquidité réduite, contraintes de location.
Ils demandent une étude sérieuse avant de signer. En fin d'année, les offres se multiplient et le délai pour réfléchir se raccourcit. C'est justement là qu'il faut ralentir.
Les pièges à éviter
Le premier piège est d'investir pour la seule réduction d'impôt. Un placement doit d'abord avoir du sens pour votre patrimoine et vos projets. Une économie d'impôt ne compense pas un mauvais investissement.
Le deuxième est d'oublier le plafonnement global des niches fiscales. La plupart des réductions et crédits d'impôt sont limités ensemble à 10 000 € par an et par foyer, avec un plafond majoré à 18 000 € pour certains investissements outre-mer et le cinéma. Au-delà, l'avantage est perdu. Les versements PER déductibles, eux, n'entrent pas dans ce plafond.
Le troisième est de raisonner sur une seule année. Un versement important une année peut vous faire changer de tranche et réduire l'intérêt du dernier euro versé. Il vaut souvent mieux lisser l'effort.
Je reçois à Venelles, Pertuis et Jouques, et j'accompagne des familles et des dirigeants dans tout le pays d'Aix comme en visio.
Si vous voulez faire le point avant la fin de l'année, je vous propose un échange offert de 30 minutes. Chaque situation est différente et s'étudie au cas par cas : cet article donne des repères généraux et ne constitue pas une recommandation personnalisée.