Livret A : historique et mode de calcul du taux
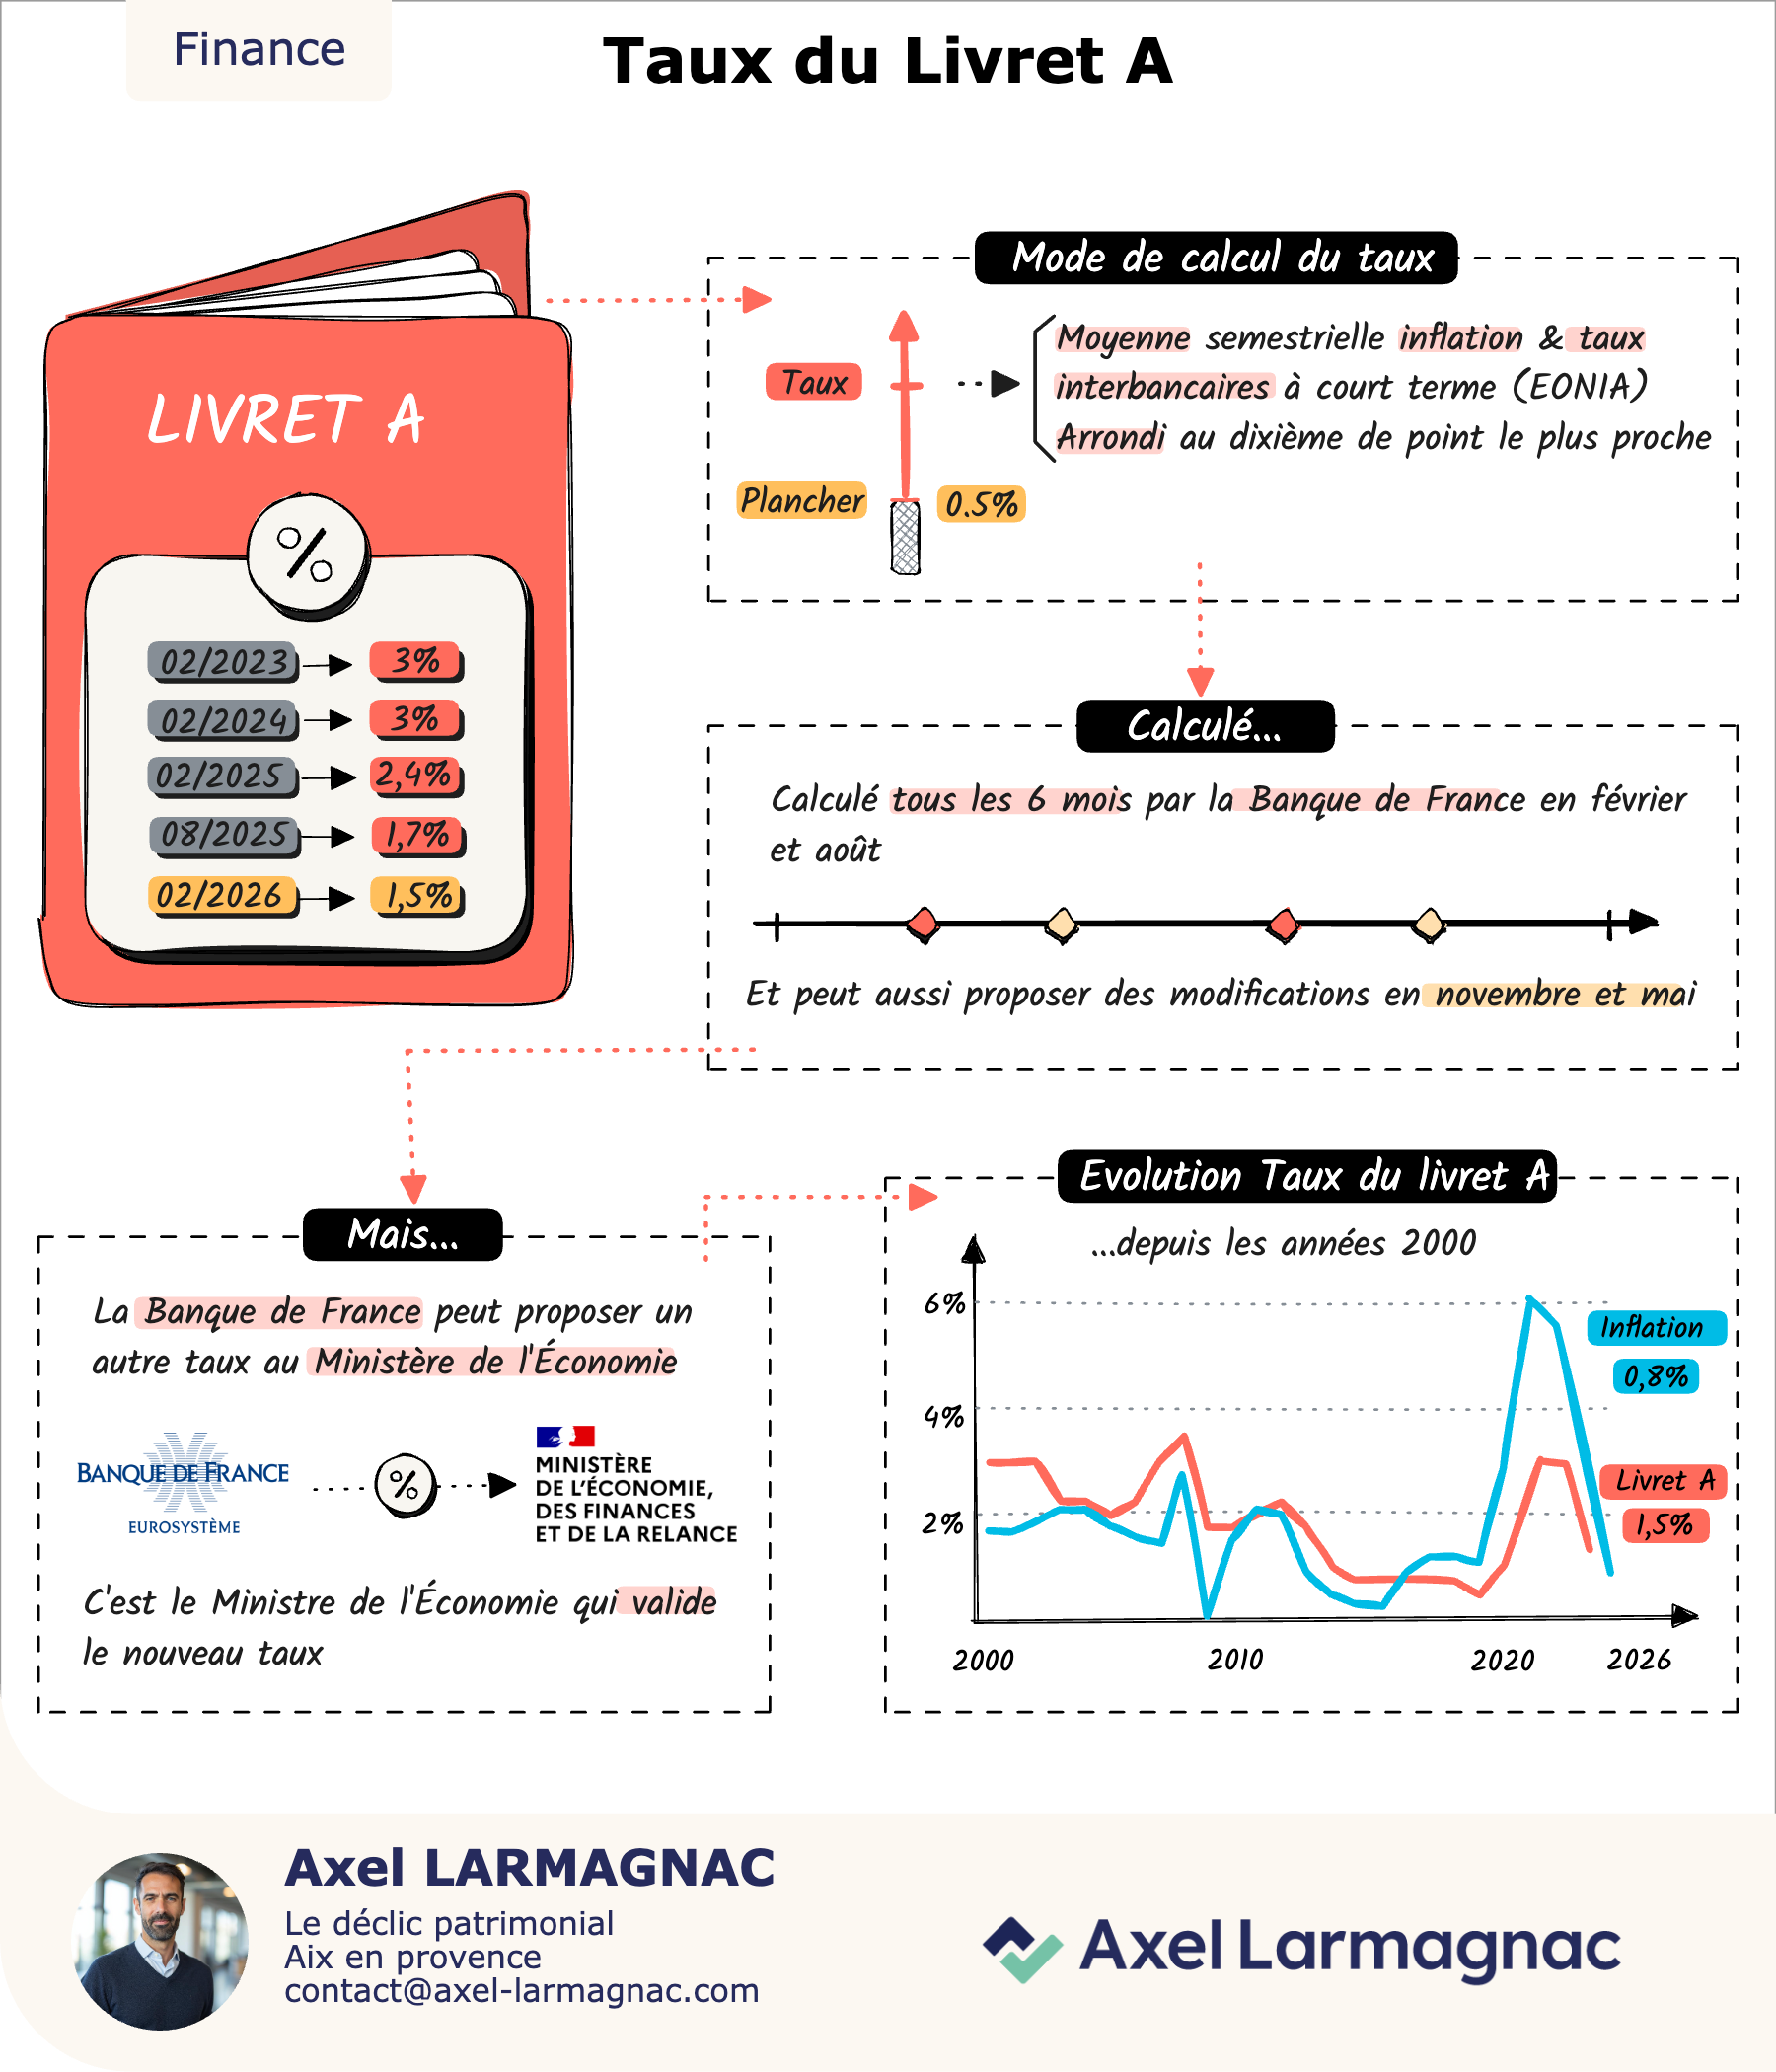
Le taux du Livret A ne résulte pas d'une décision arbitraire : il suit une formule de calcul précise, révisée deux fois par an.
Le mode de calcul du taux
Le taux résulte d'une moyenne entre l'inflation moyenne des six derniers mois (hors tabac) et le taux interbancaire à court terme de la zone euro (l'€STR, qui a remplacé l'EONIA fin 2019), arrondie au dixième de point le plus proche. Un taux plancher réglementaire de 0,5 % garantit un rendement minimum quelle que soit la conjoncture.
Une révision semestrielle, des ajustements possibles
Le taux est calculé tous les six mois, en février et en août. Des modifications peuvent également être décidées en dehors de ce calendrier si la conjoncture le justifie de façon marquée.
Qui décide au final
La Banque de France propose un taux au ministre de l'Économie, qui valide officiellement le taux appliqué. Il peut s'écarter de la formule stricte pour lisser une variation jugée trop brutale. En février 2026, par exemple, la formule donnait 1,4 % et le taux retenu a été de 1,5 %.
Une évolution marquée depuis 2020
Le taux a suivi le rebond de l'inflation, avec un pic à 3 % en 2023, avant de refluer à mesure que l'inflation se stabilisait : 2,4 % en février 2025, 1,7 % en août 2025, 1,5 % de février à juillet 2026, puis 1,7 % au 1er août 2026.
Ce qu'il faut en retenir
Le Livret A reste un outil d'épargne de précaution disponible à tout moment, dont le taux évolue avec l'inflation et les taux courts : il ne garantit pas un rendement supérieur à l'inflation. Les taux cités sont ceux en vigueur à la date de rédaction et peuvent évoluer. Cet article est pédagogique : il ne constitue pas un conseil personnalisé.
- ●Le taux résulte d'une moyenne entre inflation et taux interbancaire court terme (€STR), avec un plancher de 0,5 %
- ●Révision officielle deux fois par an, en février et en août, ajustable en dehors de ce calendrier si nécessaire
- ●La décision finale revient au ministre de l'Économie, avec une marge de lissage
- ●Le taux a nettement varié depuis 2020 : pic à 3 % en 2023, 1,5 % au premier semestre 2026, puis 1,7 % depuis août 2026