Fonctionnement Girardin industriel
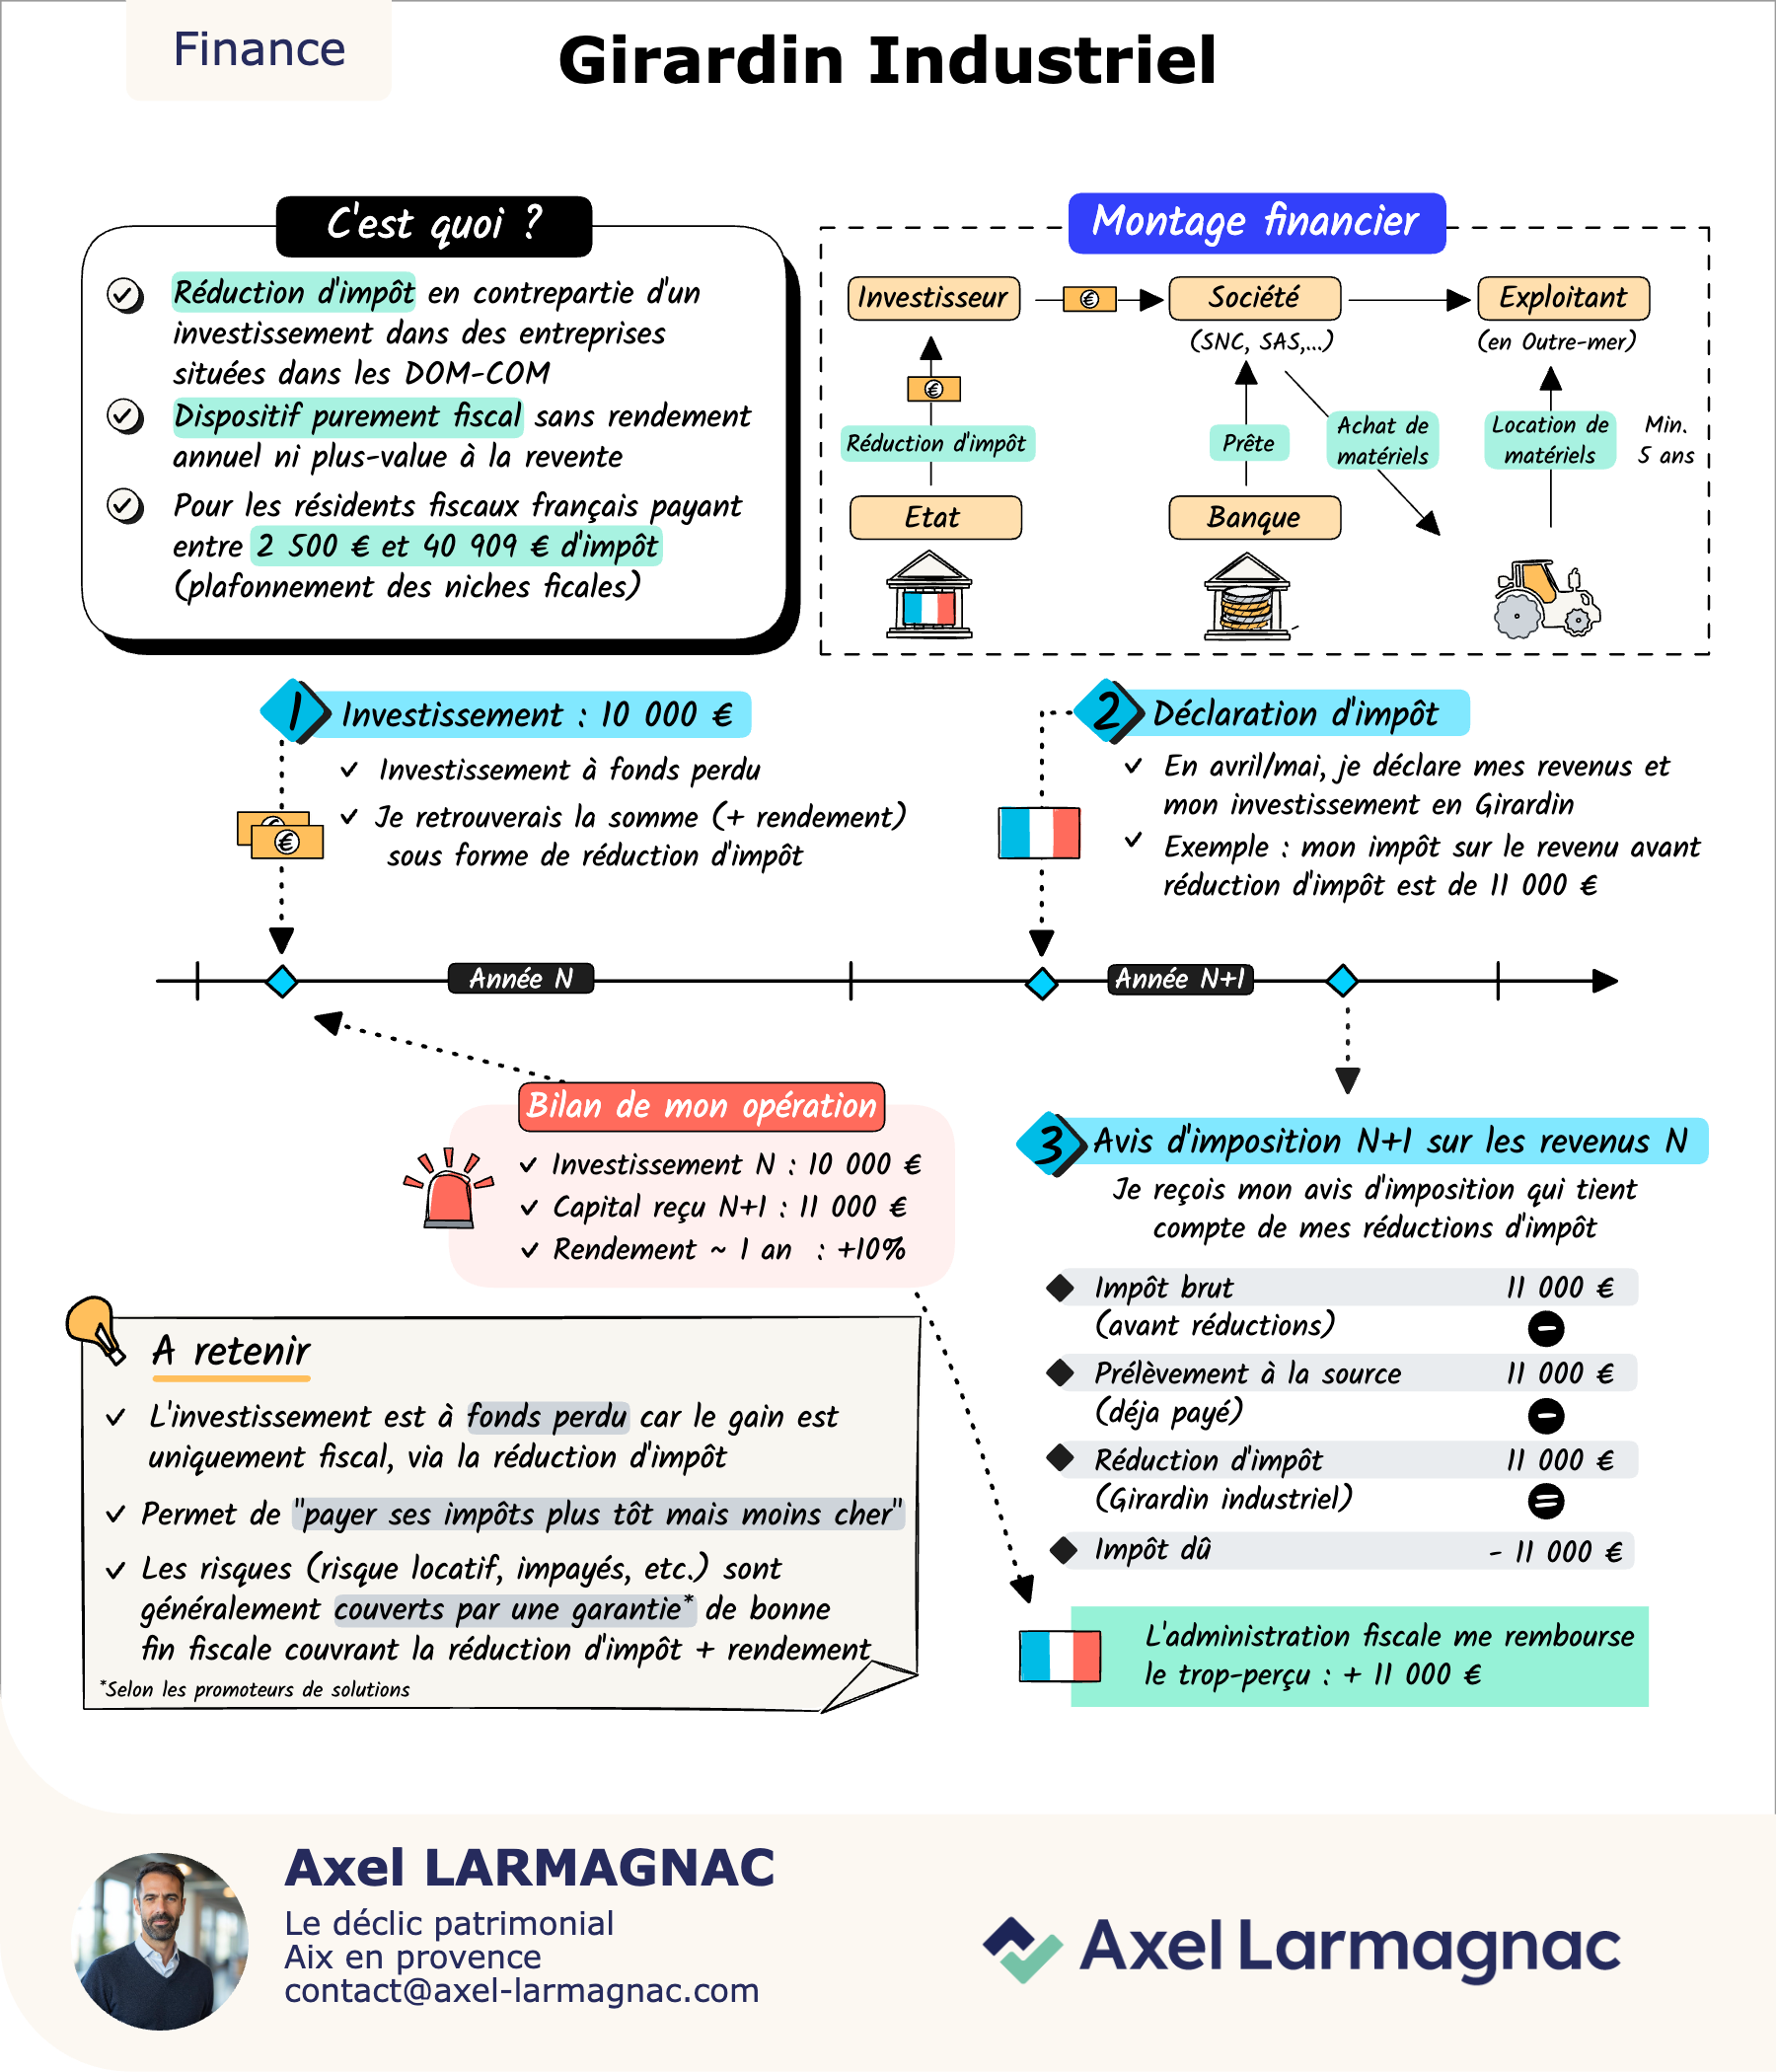
Le Girardin industriel est un dispositif de défiscalisation qui n'a rien à voir avec un investissement classique : il n'y a ni rendement annuel, ni plus-value à la revente. Le seul gain est fiscal.
Le principe
En échange d'un investissement dans des entreprises situées dans les DOM-COM, l'investisseur obtient une réduction d'impôt. Le dispositif est réservé aux résidents fiscaux français redevables entre 2 500 € et 40 909 € d'impôt, compte tenu du plafonnement des niches fiscales.
Le montage financier
L'investisseur apporte des fonds à une société (SNC, SAS...), complétés par un prêt bancaire, pour financer l'achat de matériels ensuite loués à un exploitant ultramarin pendant 5 ans minimum. En contrepartie, l'État accorde la réduction d'impôt à l'investisseur.
Le calendrier de l'opération
En année N, l'investissement est réalisé, à fonds perdu, puisque le gain n'est pas un rendement mais la réduction d'impôt à venir. Au printemps de l'année N+1, l'investisseur déclare ses revenus et son investissement Girardin. L'avis d'imposition N+1 sur les revenus N intègre alors la réduction : l'administration fiscale rembourse le trop-perçu par rapport à l'impôt déjà prélevé à la source.
Un exemple chiffré
Pour un investissement de 10 000 € et un impôt brut de 11 000 €, la réduction d'impôt Girardin vient annuler l'intégralité de l'impôt dû sur cet exemple : le contribuable retrouve sa mise, majorée d'un rendement d'ordre de 10 % sur un an.
Pourquoi le calendrier compte particulièrement en fin d'année Les enveloppes disponibles chez les monteurs sont limitées et s'écoulent au fil de l'année, un investissement réalisé tard dans l'année laisse moins de temps pour comparer les offres et vérifier les garanties de bonne fin proposées. C'est aussi la période où certains monteurs proposent des conditions de lancement, comme des frais de dossier offerts, sur les dernières enveloppes de la campagne.
Les points de vigilance
L'investissement est bien à fonds perdu : il n'existe aucune garantie de récupérer le capital autrement que par la réduction d'impôt. Les risques (locatif, impayés...) sont généralement couverts par une garantie de bonne fin fiscale proposée par les monteurs, à vérifier au cas par cas, notamment la solidité financière du garant.
- ●Dispositif purement fiscal : pas de rendement ni de plus-value, seulement une réduction d'impôt
- ●Réservé aux foyers redevables de 2 500 € à 40 909 € d'impôt (plafond niches fiscales outre-mer)
- ●Investissement à fonds perdu en année N, réduction perçue via l'avis d'imposition N+1
- ●Rendement de l'ordre de 10 % sur environ un an, sous réserve des garanties de bonne fin
- ●Les enveloppes se raréfient en fin d'année : le calendrier de l'opération mérite d'être anticipé