La clause bénéficiaire en assurance-vie
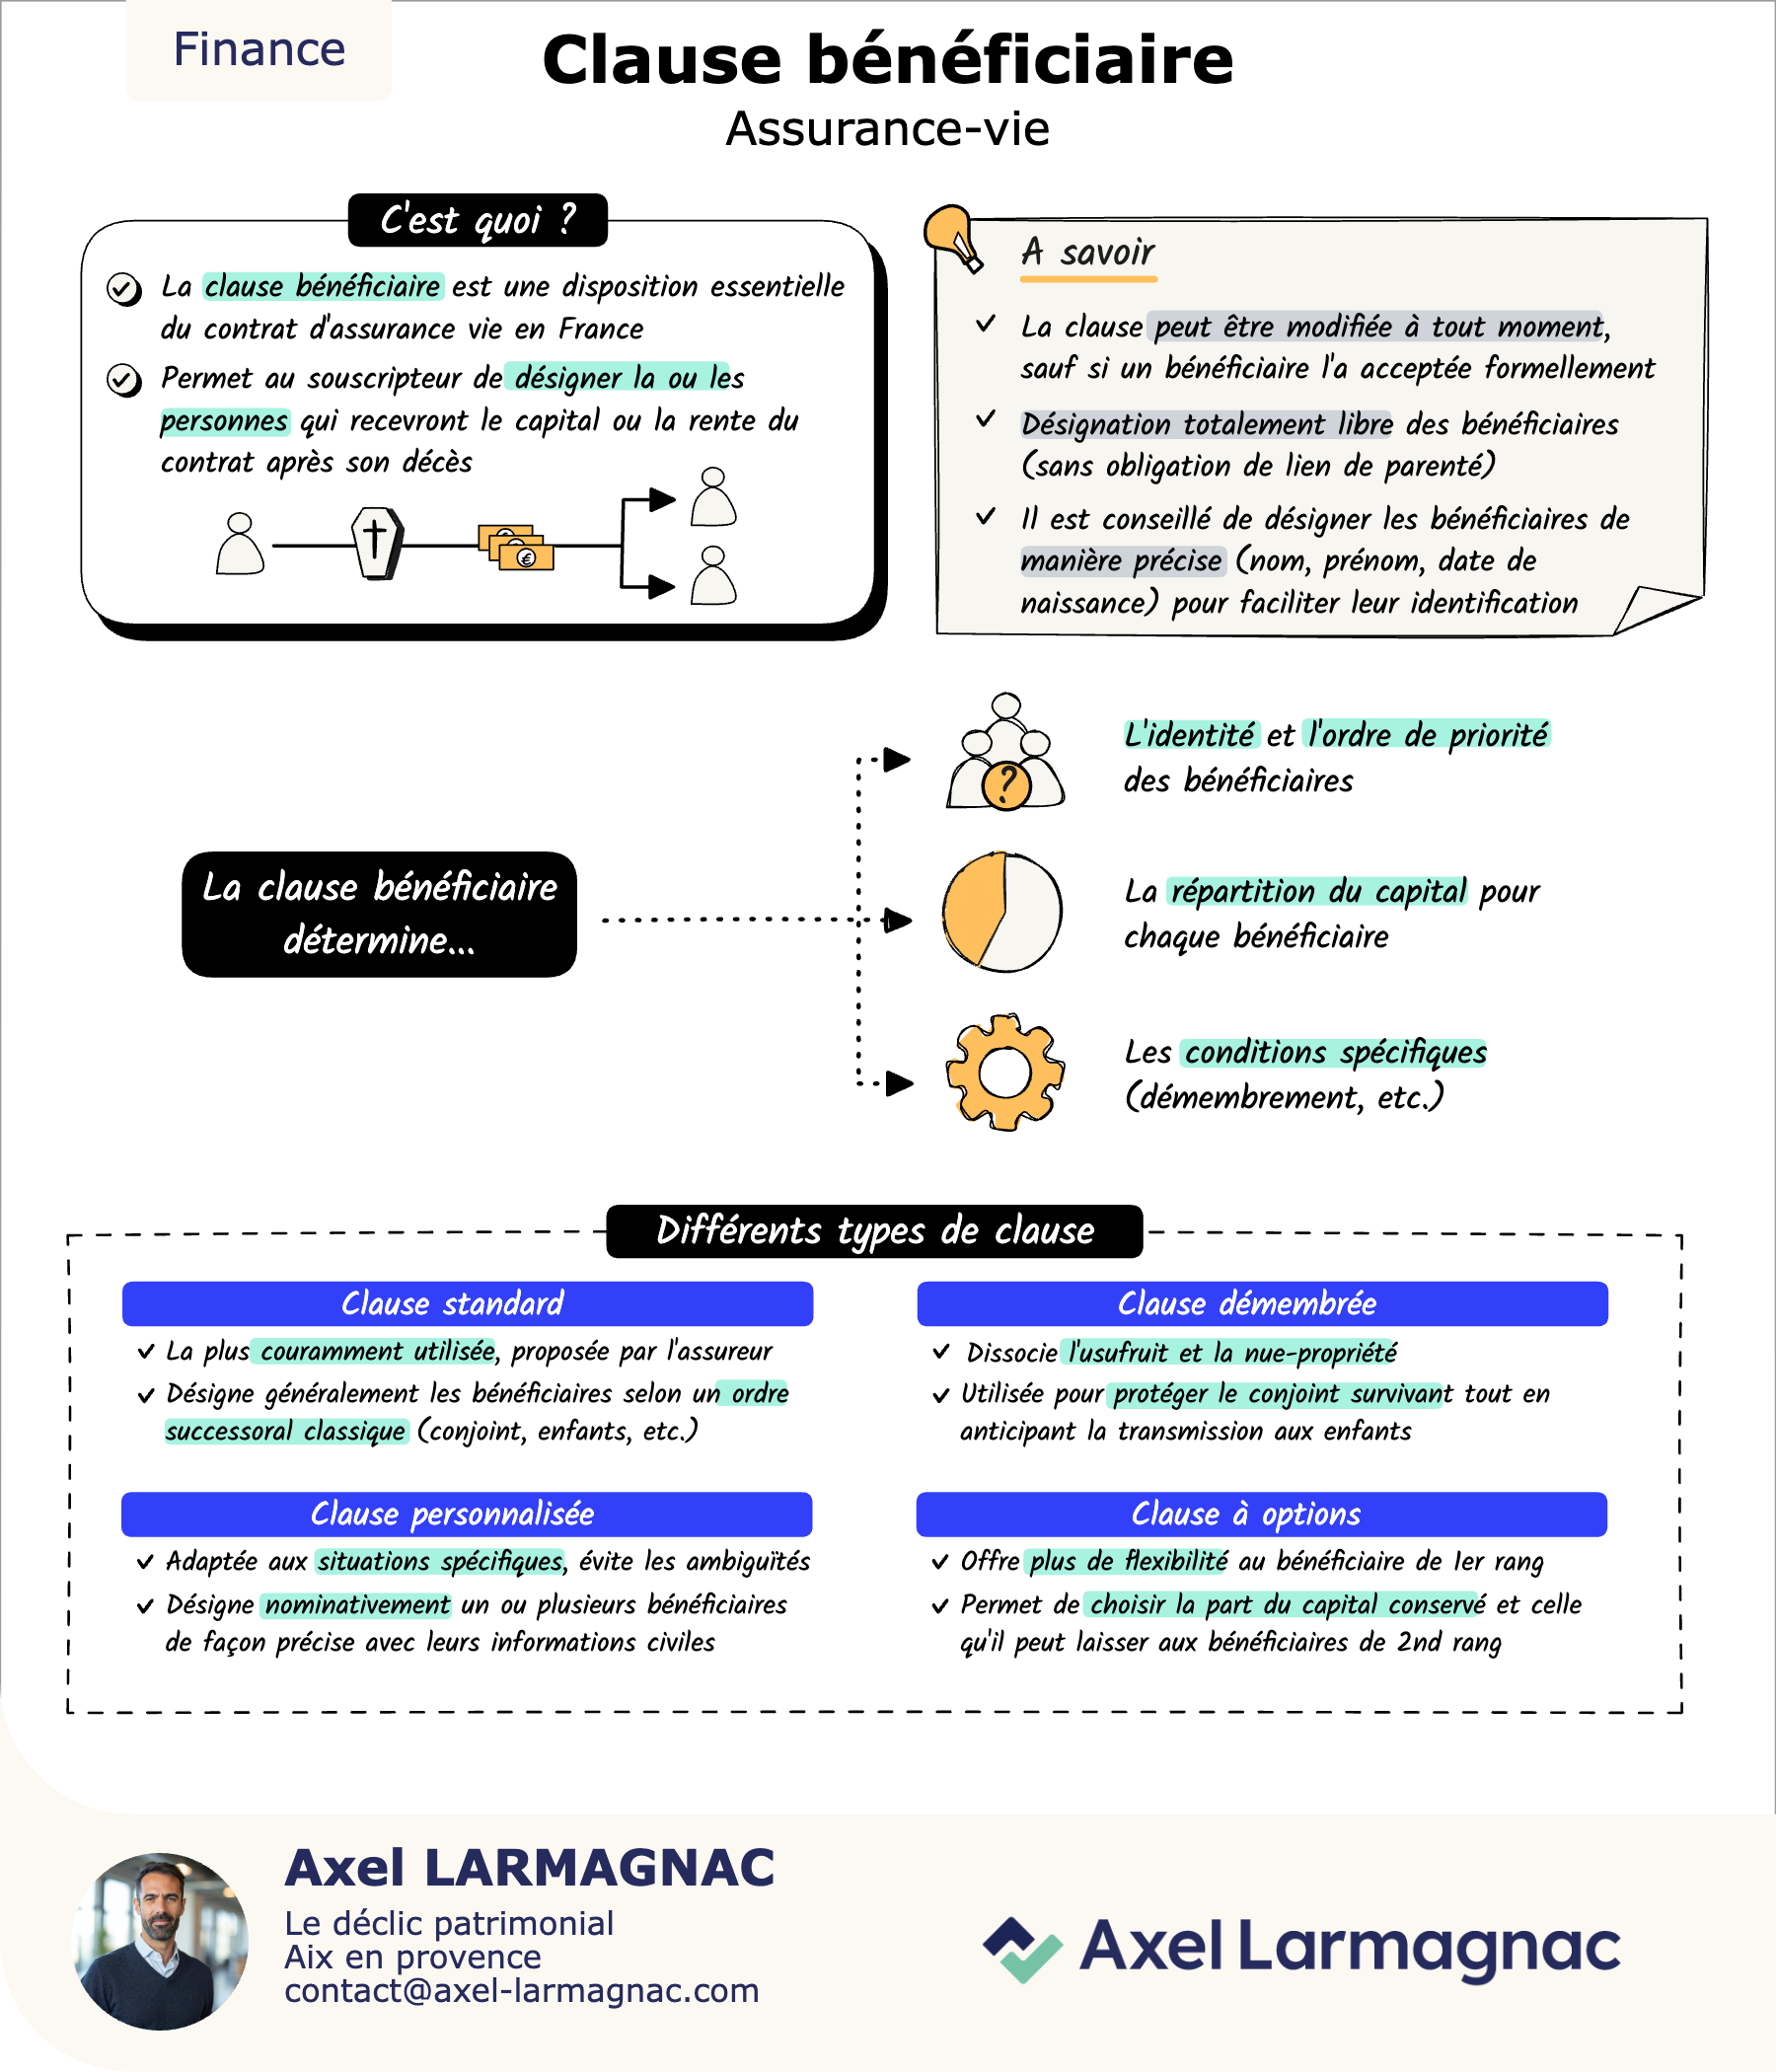
La clause bénéficiaire est une disposition essentielle du contrat d'assurance-vie : elle permet au souscripteur de désigner librement qui recevra le capital après son décès, sans obligation de lien de parenté, et hors des règles classiques de la succession.
Ce que la clause détermine
Elle fixe l'identité et l'ordre de priorité des bénéficiaires, la répartition du capital, et les conditions spécifiques éventuelles. Elle peut être modifiée à tout moment, sauf acceptation formelle par un bénéficiaire.
La clause standard
La plus courante, proposée par défaut par l'assureur : mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés, à défaut mes héritiers. Elle convient à une situation familiale simple, mais peut produire des effets non désirés dans une famille recomposée, par exemple si le souscripteur veut protéger des enfants d'une première union autant que son conjoint actuel.
La clause personnalisée
Elle désigne nominativement un ou plusieurs bénéficiaires avec leurs informations civiles précises, avec une répartition en pourcentage choisie librement (pas nécessairement à parts égales entre plusieurs enfants).
La clause démembrée
Elle dissocie l'usufruit et la nue-propriété du capital transmis, souvent pour protéger le conjoint survivant (usufruitier) tout en préservant les droits des enfants (nus-propriétaires) sur le capital à terme.
La clause à options
Elle offre davantage de flexibilité au bénéficiaire de premier rang, qui peut choisir au moment du décès entre plusieurs modalités prévues à l'avance.
L'acceptation, un point de vigilance
Un bénéficiaire qui accepte formellement sa désignation verrouille la clause : le souscripteur ne peut plus la modifier ni effectuer de rachat sur le contrat sans son accord. Une acceptation mal maîtrisée peut donc figer une situation qu'on croyait encore réversible.
Pourquoi relire sa clause
Une clause mal rédigée ou obsolète (divorce, naissance, décès d'un bénéficiaire) peut conduire à un résultat différent de celui voulu et réduire l'intérêt de l'assurance-vie en succession. Elle mérite d'être relue régulièrement. Cet article est pédagogique : il ne constitue pas un conseil personnalisé.
- ●Désigner les bénéficiaires précisément, avec leurs informations civiles complètes, facilite leur identification par l'assureur au décès
- ●La clause standard peut mal convenir à une famille recomposée : une clause personnalisée est souvent préférable dans ce cas
- ●La clause peut être modifiée à tout moment, sauf acceptation formelle par un bénéficiaire, qui verrouille alors la situation
- ●Une clause mal rédigée ou dépassée peut réduire l'intérêt de l'assurance-vie en succession