Assurance-vie : la succession
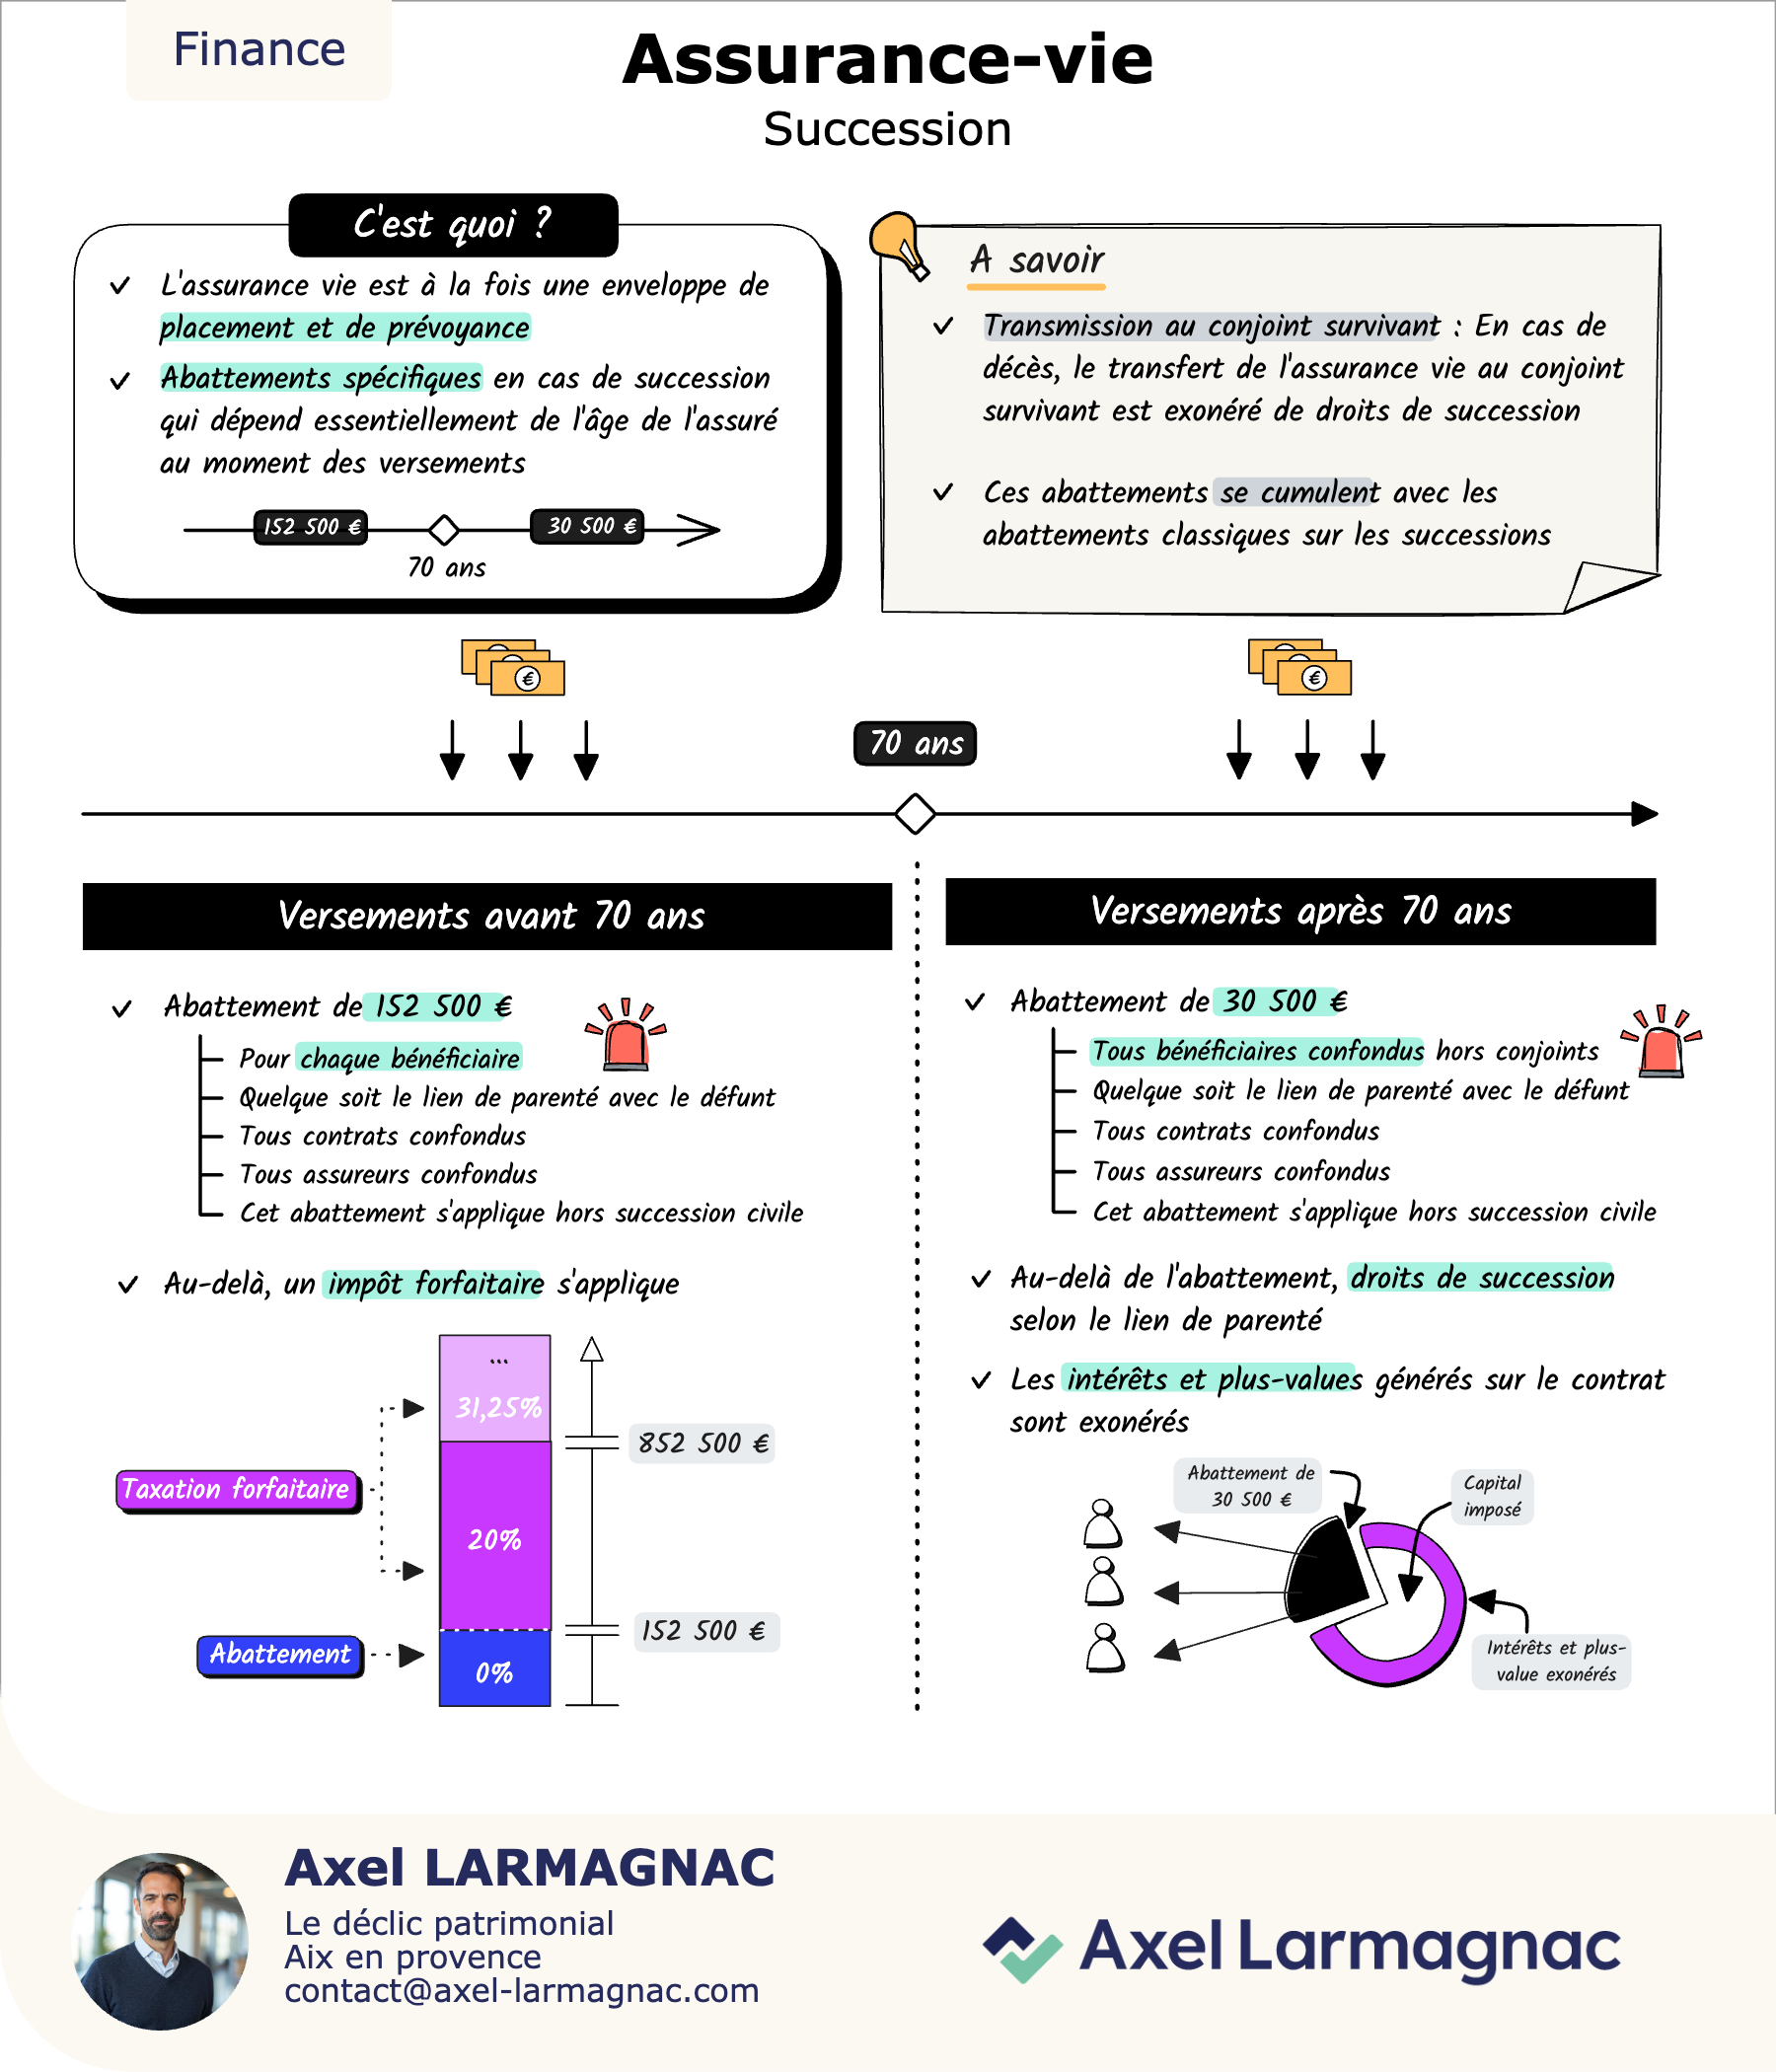
L'assurance-vie n'est pas qu'une enveloppe d'épargne : c'est aussi l'un des outils de transmission les plus avantageux du droit français. Sa fiscalité en cas de décès obéit à des règles spécifiques, et l'âge des versements change tout.
Versements avant 70 ans : l'abattement le plus favorable
Chaque bénéficiaire désigné profite d'un abattement de 152 500 €, quel que soit son lien de parenté, pour l'ensemble des contrats d'un même assuré. Au-delà, la part taxable est soumise à un prélèvement de 20 % jusqu'à 700 000 € (soit 852 500 € de capital par bénéficiaire, abattement compris), puis de 31,25 %. Exemple : pour un capital transmis de 300 000 € à un bénéficiaire, 152 500 € sont exonérés et les 147 500 € restants sont taxés à 20 %, soit 29 500 € de droits.
Versements après 70 ans : un régime différent
L'abattement tombe à 30 500 €, partagé entre l'ensemble des bénéficiaires (hors conjoint ou partenaire de PACS), tous contrats confondus. Au-delà de cet abattement, les primes versées après 70 ans sont soumises aux droits de succession selon le lien de parenté. Les intérêts et plus-values générés par ces versements restent en revanche exonérés : seul le capital versé après 70 ans entre dans le calcul, ce qui peut rendre l'assurance-vie encore intéressante après cet âge pour qui souhaite continuer à faire fructifier un capital destiné à la transmission.
Le cas du conjoint survivant
Quel que soit l'âge des versements, la transmission au conjoint survivant ou au partenaire de PACS est totalement exonérée de droits, comme pour la succession classique.
Ce qu'il faut vérifier
Ces règles s'appliquent selon la date de souscription du contrat, la date des versements et la clause bénéficiaire, qui joue un rôle déterminant dans l'utilisation des abattements. Elle mérite d'être relue régulièrement. Cet article est pédagogique : il ne constitue pas un conseil personnalisé.
- ●L'âge de l'assuré au moment des versements (avant ou après 70 ans) détermine le régime applicable
- ●Avant 70 ans : 152 500 € par bénéficiaire, puis 20 % jusqu'à 700 000 € de part taxable, 31,25 % ensuite
- ●Après 70 ans : seulement 30 500 € pour l'ensemble des bénéficiaires, mais les gains restent exonérés
- ●Le conjoint survivant est exonéré dans tous les cas
- ●La clause bénéficiaire joue un rôle déterminant dans l'utilisation de ces abattements