Ouvrir une assurance-vie pour un enfant mineur
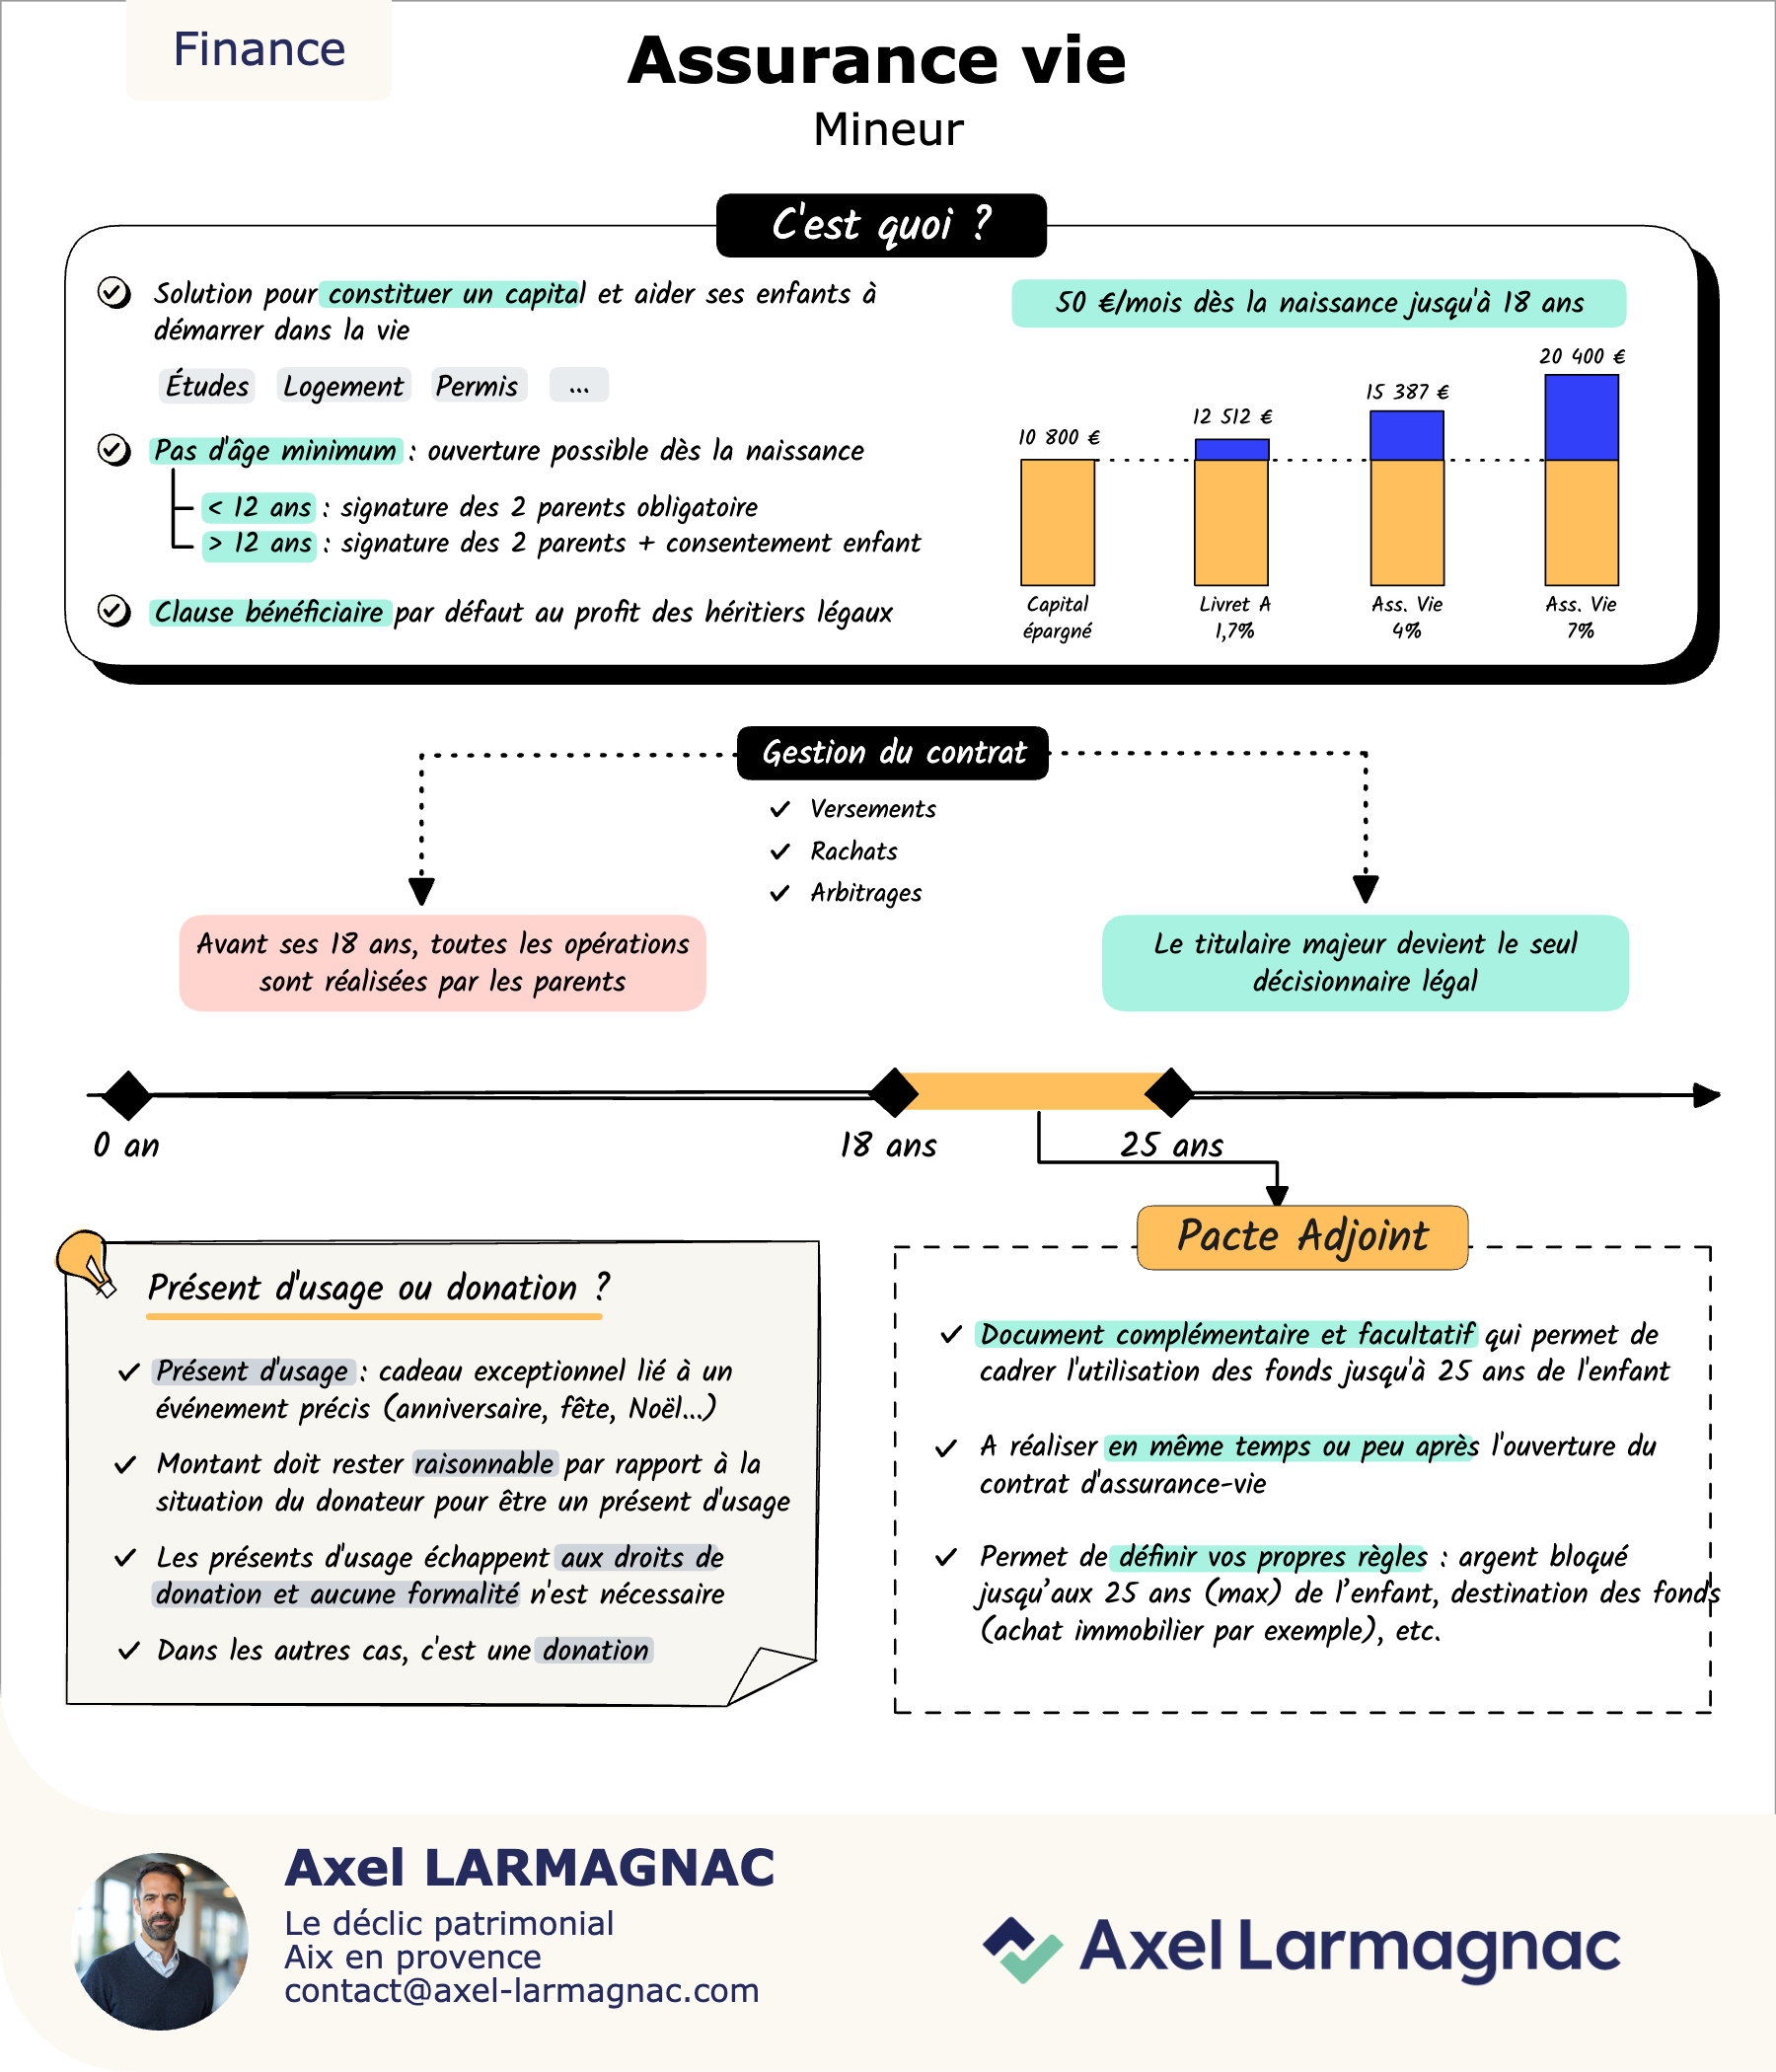
Ouvrir une assurance-vie au nom d'un enfant mineur est une stratégie courante pour se constituer une épargne destinée à ses études, son premier logement, ou le permis de conduire.
Aucun âge minimum
Le contrat peut être ouvert dès la naissance de l'enfant. En dessous de 12 ans, la signature des deux parents est obligatoire. Au-delà de 12 ans, le consentement de l'enfant s'ajoute.
Pourquoi ouvrir tôt
L'avantage fiscal de l'assurance-vie s'ouvre après 8 ans de détention (abattement annuel sur les gains lors des rachats, puis fiscalité réduite). Plus le contrat est ouvert tôt, plus cet horizon de 8 ans est atteint avant même la majorité, et l'horizon long qui en résulte permet d'accepter davantage de risque en unités de compte qu'avec un placement à horizon court.
Un comparatif utile : pourquoi pas seulement le Livret A
Le Livret A reste le réflexe par défaut : capital garanti, disponible, zéro impôt. Mais son taux (1,7 % depuis août 2026) ne couvre pas toujours l'inflation, le rendement réel pouvant être négatif certaines années. Ce n'est pas un problème pour une épargne de précaution, mais pour un horizon de 10-15 ans avant la majorité de l'enfant, un contrat d'assurance-vie investi en partie en unités de compte a un potentiel de croissance supérieur, avec la contrepartie d'un capital non garanti sur cette poche.
La gestion avant la majorité
Jusqu'aux 18 ans de l'enfant, toutes les opérations (versements, choix des supports, arbitrages) sont réalisées par les parents. Un retrait avant la majorité doit être justifié par l'intérêt de l'enfant. Le titulaire devient seul décisionnaire légal une fois majeur, sauf pacte adjoint.
Le pacte adjoint : garder la main au-delà de 18 ans
Document rédigé au moment de la souscription, pas après, qui fixe les règles d'utilisation des sommes. Il peut par exemple bloquer les retraits jusqu'aux 25 ans de l'enfant (clause d'inaliénabilité temporaire), avec des exceptions prévues pour un achat immobilier ou la poursuite d'études. C'est l'outil à utiliser si l'idée de remettre plusieurs dizaines de milliers d'euros à un jeune de 18 ans inquiète.
Présent d'usage ou donation ? Les versements réguliers et raisonnables peuvent relever du présent d'usage (sans formalité) s'ils restent proportionnés à la situation du donateur. Au-delà, ils basculent dans le régime classique de la donation, avec l'abattement de 100 000 € par parent et par enfant tous les 15 ans.
- ●Ouverture possible dès la naissance, sans montant minimum contraignant
- ●L'avantage fiscal des 8 ans de détention court dès l'ouverture, un argument de plus pour ouvrir tôt
- ●Le rendement réel du Livret A peut être négatif une fois l'inflation déduite ; l'assurance-vie permet une allocation plus large sur un horizon long
- ●Le pacte adjoint, rédigé dès la souscription, permet de repousser l'accès aux fonds jusqu'à 25 ans avec des exceptions ciblées